
Từ ngày 1/7/2026, quy định về lập hóa đơn bằng ngoại tệ có nhiều thay đổi khiến không ít doanh nghiệp và kế toán lúng túng khi xác định tỷ giá. Trong đó, câu hỏi “tỷ giá xuất hóa đơn xuất khẩu từ ngày 1/7/2026 áp dụng theo Thông tư 99 hay Nghị định 252” đang được đặc biệt quan tâm, bởi việc sử dụng sai tỷ giá có thể ảnh hưởng đến hóa đơn, kê khai thuế và số liệu kế toán. Để áp dụng đúng, doanh nghiệp cần phân biệt rõ tỷ giá dùng khi lập hóa đơn hàng hóa xuất khẩu với tỷ giá ghi nhận doanh thu, công nợ trên sổ kế toán. Bài viết dưới đây sẽ làm rõ căn cứ pháp lý, cách xác định tỷ giá và những lưu ý quan trọng khi thực hiện.
Tỷ giá xuất hóa đơn xuất khẩu từ ngày 1/7/2026 áp dụng theo Thông tư 99 hay Nghị định 252?
Đối với hàng hóa xuất khẩu, doanh nghiệp cần hiểu cách áp dụng như sau:
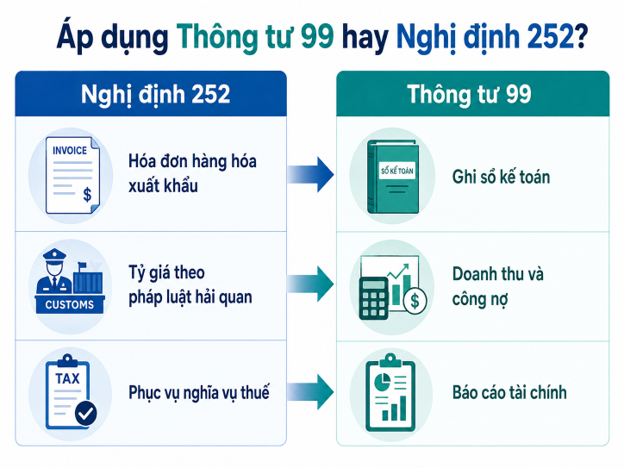
- Nghị định 254/2026/NĐ-CP quy định nội dung hóa đơn lập bằng ngoại tệ phải thể hiện tỷ giá ngoại tệ với đồng Việt Nam theo Luật Quản lý thuế và các văn bản hướng dẫn.
- Nghị định 252/2026/NĐ-CP quy định tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu được thực hiện theo pháp luật về hải quan.
- Thông tư 99/2025/TT-BTC được sử dụng để ghi sổ kế toán, xác định tỷ giá giao dịch thực tế và xử lý chênh lệch tỷ giá.
Như vậy, câu trả lời không đơn thuần là chọn Thông tư 99 hoặc Nghị định 252. Khi lập hóa đơn hàng hóa xuất khẩu, doanh nghiệp áp dụng tỷ giá theo Nghị định 252 và pháp luật hải quan; khi ghi nhận doanh thu, công nợ và lập báo cáo tài chính, doanh nghiệp thực hiện theo Thông tư 99.
Nghị định 252/2026/NĐ-CP và Nghị định 254/2026/NĐ-CP đều được ban hành ngày 30/6/2026 và có hiệu lực từ ngày 1/7/2026.

Vì sao doanh nghiệp không nên dùng một tỷ giá cho mọi nghiệp vụ?
Trong hoạt động xuất khẩu, có ít nhất 3 mục đích sử dụng tỷ giá mà kế toán cần phân biệt:
| Nghiệp vụ | Căn cứ áp dụng | Mục đích |
| Thể hiện tỷ giá trên hóa đơn hàng hóa xuất khẩu | Nghị định 254, Nghị định 252 và pháp luật hải quan | Lập hóa đơn, thực hiện nghĩa vụ thuế |
| Khai báo trên tờ khai hải quan | Pháp luật hải quan | Xác định trị giá hải quan và nghĩa vụ liên quan |
| Ghi nhận doanh thu, công nợ, tiền nhận trước | Thông tư 99/2025/TT-BTC | Ghi sổ kế toán và lập báo cáo tài chính |
Tỷ giá trên hóa đơn và tỷ giá ghi sổ kế toán có thể khác nhau mà không đồng nghĩa doanh nghiệp đã làm sai. Điều quan trọng là mỗi tỷ giá phải được sử dụng đúng mục đích, có căn cứ xác định và được lưu lại trong hồ sơ.
Nếu cố ép tỷ giá ghi sổ theo Thông tư 99 trùng với tỷ giá hải quan, doanh nghiệp có thể làm sai nguyên tắc ghi nhận giao dịch ngoại tệ. Ngược lại, nếu lấy tỷ giá giao dịch thực tế của ngân hàng để ghi trên hóa đơn hàng hóa xuất khẩu, doanh nghiệp có thể không đáp ứng quy định về tỷ giá tính thuế.

Tỷ giá xuất hóa đơn hàng hóa xuất khẩu được xác định thế nào?
Khoản 4 Điều 14 Nghị định 252/2026/NĐ-CP quy định đối với hàng hóa xuất khẩu, nhập khẩu, tỷ giá tính thuế được thực hiện theo quy định của pháp luật về hải quan.
Theo quy định về tỷ giá tính thuế hải quan, cơ quan hải quan sử dụng tỷ giá mua chuyển khoản của Hội sở chính Ngân hàng TMCP Ngoại thương Việt Nam tại thời điểm cuối ngày thứ Năm của tuần trước liền kề. Tỷ giá này được sử dụng để xác định tỷ giá tính thuế cho các tờ khai hải quan đăng ký trong tuần tiếp theo.
Trường hợp ngày thứ Năm là ngày lễ hoặc ngày nghỉ, tỷ giá của ngày làm việc liền trước được sử dụng. Đối với ngoại tệ không được Vietcombank công bố tỷ giá, việc xác định được thực hiện thông qua tỷ giá chéo theo quy định.
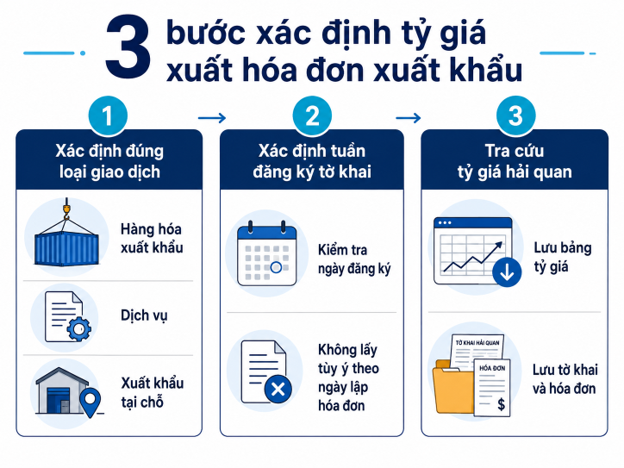
Doanh nghiệp có thể thực hiện theo trình tự sau:
Bước 1: Xác định đúng loại giao dịch
Trước tiên, kế toán cần xác định giao dịch phát sinh là:
- Xuất khẩu hàng hóa;
- Cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài;
- Xuất khẩu tại chỗ;
- Gia công hàng hóa cho thương nhân nước ngoài;
- Hay giao dịch bán hàng trong nước nhưng thanh toán bằng ngoại tệ.
Không nên chỉ căn cứ vào việc khách hàng thanh toán bằng USD để kết luận đây là giao dịch hàng hóa xuất khẩu.
Bước 2: Xác định tuần đăng ký tờ khai hải quan
Đối với hàng hóa xuất khẩu, kế toán cần kiểm tra ngày đăng ký tờ khai hải quan để xác định tuần áp dụng tỷ giá.
Tỷ giá không được lấy tùy ý theo:
- Ngày ký hợp đồng;
- Ngày nhận tiền;
- Ngày lập hóa đơn;
- Ngày hàng được vận chuyển;
- Hoặc tỷ giá do doanh nghiệp tự lựa chọn.
Bước 3: Tra cứu tỷ giá hải quan của tuần tương ứng
Doanh nghiệp sử dụng tỷ giá tính thuế do cơ quan hải quan công bố hoặc tỷ giá được xác định theo phương pháp của pháp luật hải quan.
Hồ sơ nội bộ nên lưu:
- Bảng tỷ giá áp dụng trong tuần;
- Tờ khai hải quan;
- Hóa đơn xuất khẩu;
- Hợp đồng và phụ lục hợp đồng;
- Chứng từ thanh toán;
- Bảng đối chiếu giữa tỷ giá hóa đơn và tỷ giá ghi sổ.
Việc lưu căn cứ tỷ giá giúp doanh nghiệp thuận lợi hơn khi giải trình với cơ quan thuế, kiểm toán hoặc cơ quan hải quan.
Ví dụ cách áp dụng trong thực tế
Công ty A xuất khẩu một lô hàng có giá trị 20.000 USD và đăng ký tờ khai hải quan vào thứ Ba.
Để xác định tỷ giá thể hiện trên hóa đơn, công ty cần kiểm tra tỷ giá tính thuế hải quan áp dụng cho tuần đăng ký tờ khai, được xác định từ tỷ giá mua chuyển khoản của Vietcombank vào cuối ngày thứ Năm tuần trước.
Công thức theo dõi có thể trình bày: Giá trị quy đổi phục vụ hóa đơn và nghĩa vụ thuế = Giá trị ngoại tệ × Tỷ giá theo pháp luật hải quan.
Khi ghi nhận doanh thu trên sổ kế toán, Công ty A tiếp tục xác định tỷ giá giao dịch thực tế theo Thông tư 99. Nếu tỷ giá kế toán khác tỷ giá thể hiện trên hóa đơn, kế toán cần lập bảng đối chiếu và hạch toán theo chính sách kế toán được doanh nghiệp áp dụng.
Không nên tự điều chỉnh tỷ giá kế toán cho bằng tỷ giá hải quan chỉ để số liệu trên hóa đơn và sổ kế toán giống nhau.
Thông tư 99 được áp dụng ở công đoạn nào?
Thông tư 99/2025/TT-BTC quy định chế độ kế toán doanh nghiệp, bao gồm chứng từ kế toán, hệ thống tài khoản, sổ kế toán và báo cáo tài chính. Các nghĩa vụ về thuế vẫn phải thực hiện theo pháp luật thuế tương ứng. Thông tư này áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 1/1/2026.
Đối với giao dịch bằng ngoại tệ, doanh nghiệp có thể xác định tỷ giá giao dịch thực tế trên cơ sở tỷ giá mua và tỷ giá bán chuyển khoản của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch. Doanh nghiệp được lựa chọn tỷ giá xấp xỉ nếu mức chênh lệch không vượt quá giới hạn được Thông tư 99 cho phép.
Một số tình huống cần lưu ý:
- Khách hàng chưa thanh toán: Doanh thu và khoản phải thu được ghi nhận theo tỷ giá tại thời điểm phát sinh giao dịch.
- Khách hàng đã ứng trước: Phần doanh thu tương ứng với khoản tiền nhận trước được ghi nhận theo tỷ giá tại thời điểm nhận trước.
- Khách hàng chỉ ứng trước một phần: Phần đã nhận trước và phần chưa thu tiền có thể được ghi nhận theo các tỷ giá khác nhau.
- Cuối kỳ còn công nợ ngoại tệ: Doanh nghiệp phải đánh giá lại khoản mục tiền tệ có gốc ngoại tệ theo quy định.
Đây chính là lý do tỷ giá ghi nhận doanh thu không nhất thiết trùng với tỷ giá hải quan được thể hiện trên hóa đơn.
Không nên đánh đồng hàng hóa xuất khẩu với dịch vụ xuất khẩu
Một điểm doanh nghiệp dễ bỏ sót là khoản 4 Điều 14 Nghị định 252 quy định trực tiếp đối với hàng hóa xuất khẩu, nhập khẩu, không mặc nhiên áp dụng giống nhau cho mọi dịch vụ cung cấp ra nước ngoài.
Theo hướng dẫn của cơ quan thuế, hàng hóa xuất khẩu áp dụng tỷ giá theo pháp luật hải quan; còn dịch vụ xuất khẩu thực hiện theo quy định của pháp luật quản lý thuế tương ứng.
Vì vậy, doanh nghiệp không nên lấy tỷ giá hải quan theo tuần để áp dụng tự động cho:
- Dịch vụ phần mềm cung cấp cho khách hàng nước ngoài;
- Dịch vụ tư vấn;
- Dịch vụ quảng cáo;
- Dịch vụ thiết kế;
- Dịch vụ logistics quốc tế;
- Hoặc các khoản phí dịch vụ thu bằng ngoại tệ.
Đối với doanh nghiệp vừa xuất khẩu hàng hóa vừa cung cấp dịch vụ, kế toán nên xây dựng hai quy trình xác định tỷ giá riêng thay vì gộp chung.
HC247 hỗ trợ rà soát hóa đơn và nghiệp vụ xuất khẩu
Việc áp dụng tỷ giá từ ngày 1/7/2026 không chỉ liên quan đến một con số trên hóa đơn mà còn ảnh hưởng đến kê khai thuế, doanh thu, công nợ ngoại tệ và báo cáo tài chính.
HC247 hỗ trợ doanh nghiệp:
- Rà soát hóa đơn xuất khẩu bằng ngoại tệ;
- Đối chiếu hóa đơn với tờ khai hải quan;
- Kiểm tra tỷ giá ghi nhận doanh thu và công nợ;
- Rà soát khoản tiền khách hàng ứng trước;
- Hỗ trợ lập sổ sách và báo cáo thuế;
- Chuẩn bị hồ sơ giải trình khi có chênh lệch;
- Xây dựng quy trình quản lý tỷ giá cho bộ phận kế toán.
Khách hàng có thể kết hợp dịch vụ báo cáo thuế, dịch vụ kế toán trưởng và dịch vụ hải quan của HC247 để kiểm soát thống nhất toàn bộ quy trình, từ chứng từ xuất khẩu, kê khai thuế đến ghi nhận sổ sách và lập báo cáo tài chính.
Chúng tôi tiếp nhận hồ sơ, kiểm tra từng giao dịch và thông báo rõ nội dung cần điều chỉnh trước khi thực hiện. Sau khi hoàn tất, đội ngũ HC247 tiếp tục hỗ trợ doanh nghiệp theo dõi số liệu, giải đáp nghiệp vụ và cập nhật các thay đổi có liên quan.
Từ ngày 1/7/2026, hóa đơn hàng hóa xuất khẩu bằng ngoại tệ áp dụng tỷ giá theo Nghị định 252 và pháp luật hải quan; Thông tư 99 được sử dụng trong khâu ghi nhận kế toán. Doanh nghiệp cần tách biệt hai nghiệp vụ, đồng thời lưu đầy đủ căn cứ tỷ giá để hạn chế rủi ro khi kê khai và giải trình.
HC247 đồng hành cùng doanh nghiệp trong quá trình rà soát hóa đơn, hoàn thiện sổ sách, kê khai thuế và chuẩn hóa hồ sơ xuất khẩu theo quy định mới.





