Từ năm tài chính 2026, doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC cần rà soát số dư cuối kỳ của hệ thống tài khoản cũ trước khi mở sổ đầu năm. Đây không đơn thuần là thao tác đổi mã trên phần mềm. Kế toán phải xác định đúng bản chất từng khoản, chuyển sang tài khoản phù hợp và bảo đảm tổng số dư Nợ – Có không bị sai lệch.
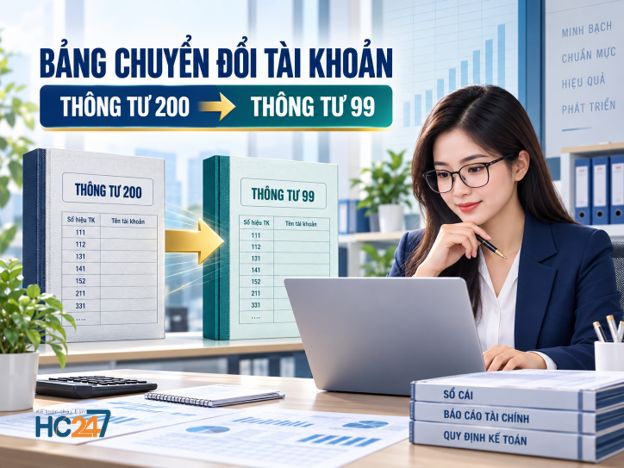
Bảng chuyển đổi tài khoản từ Thông tư 200 sang Thông tư 99 dưới đây tập trung vào các trường hợp được quy định tại Điều 29 Thông tư 99, đồng thời hướng dẫn cách kiểm tra và thực hiện chuyển số dư trong thực tế.
Khi nào phải chuyển số dư từ Thông tư 200 sang Thông tư 99?
Thông tư 99/2025/TT-BTC được Bộ Tài chính ban hành ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp, trừ một số nội dung liên quan đến kế toán cổ phần hóa doanh nghiệp nhà nước tiếp tục được áp dụng cho đến khi có văn bản thay thế.
Với doanh nghiệp có năm tài chính trùng năm dương lịch, thời điểm xử lý thường là:
- Khóa sổ, lập báo cáo tài chính năm 2025 theo chế độ kế toán đang áp dụng;
- Đối chiếu số dư cuối ngày 31/12/2025;
- Chuyển đổi thành số dư đầu ngày 01/01/2026 theo Thông tư 99;
- Mở sổ và hạch toán nghiệp vụ năm 2026 trên hệ thống mới.
Doanh nghiệp có năm tài chính khác năm dương lịch cần căn cứ vào ngày bắt đầu năm tài chính thuộc phạm vi áp dụng, không nên mặc định mọi trường hợp đều chuyển vào ngày 01/01/2026. Mốc hiệu lực và các bản Công báo của Thông tư có thể tra cứu tại Công báo Chính phủ.
Bảng chuyển đổi tài khoản từ Thông tư 200 sang Thông tư 99
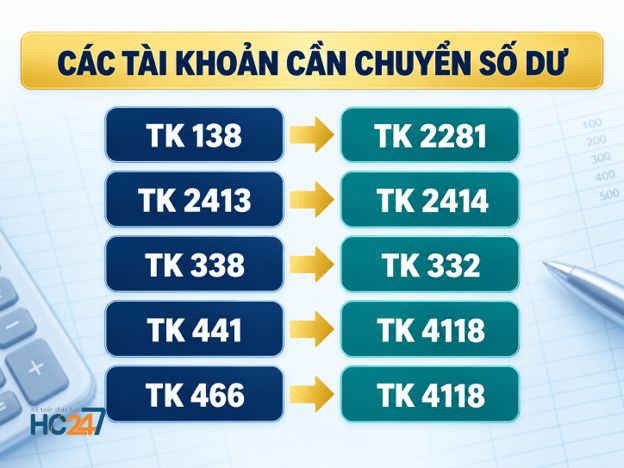
Căn cứ Điều 29 Thông tư 99/2025/TT-BTC, các khoản số dư cần chuyển đổi được tổng hợp như sau:
| Số dư theo Thông tư 200 | Chuyển sang tài khoản theo Thông tư 99 | Phạm vi cần lưu ý |
| Số dư chi tiết TK 138 – Phải thu khác | TK 2281 – Đầu tư góp vốn vào đơn vị khác | Chỉ áp dụng với giá trị vốn góp vào hợp đồng hợp tác kinh doanh không đồng kiểm soát, khi doanh nghiệp tham gia góp vốn nhưng không phải bên kế toán và hợp đồng chưa kết thúc |
| Số dư chi tiết TK 2413 – Sửa chữa lớn TSCĐ | TK 2414 – Nâng cấp, cải tạo TSCĐ | Chỉ chuyển phần chi phí nâng cấp, cải tạo tài sản cố định còn chưa hoàn thành |
| Số dư Có chi tiết TK 338 – Phải trả, phải nộp khác | TK 332 – Phải trả cổ tức, lợi nhuận | Áp dụng với khoản cổ tức, lợi nhuận đã xác định phải trả |
| Số dư TK 441 – Nguồn vốn đầu tư xây dựng cơ bản | TK 4118 – Vốn khác | Cần giữ thông tin chi tiết theo từng nguồn vốn nếu doanh nghiệp có nhu cầu quản lý |
| Số dư TK 466 – Nguồn kinh phí đã hình thành TSCĐ | TK 4118 – Vốn khác | Kiểm tra hồ sơ hình thành tài sản và nguồn kinh phí trước khi chuyển |
Các tài khoản cần rà soát lại số dư chi tiết
Ngoài những khoản phải chuyển sang tài khoản mới nêu trên, doanh nghiệp còn căn cứ số dư chi tiết của các tài khoản sau để tổ chức lại theo yêu cầu quản lý:
111, 112, 113, 121, 153, 154, 156, 211, 212 và 213.
Việc này không có nghĩa toàn bộ số dư của mười tài khoản đều phải chuyển sang số hiệu khác. Doanh nghiệp cần kiểm tra hệ thống cấp 2, cấp 3 và các mã quản trị đang sử dụng, sau đó phân loại lại nếu cần thiết.
Chẳng hạn:
- TK 112 có thể tiếp tục được chi tiết theo từng ngân hàng và từng loại tiền;
- TK 153 cần theo dõi phù hợp với từng nhóm công cụ, dụng cụ;
- TK 154 có thể mở theo sản phẩm, đơn hàng, hợp đồng hoặc bộ phận;
- TK 156 cần bảo đảm số liệu khớp theo kho, nhóm hàng và mã hàng;
- Các TK 211, 212 và 213 phải thống nhất với sổ tài sản cố định và hồ sơ khấu hao.
Doanh nghiệp có thể tra cứu hệ thống tài khoản tại Phụ lục II Thông tư 99 trước khi thiết lập danh mục mới.
Cách xử lý từng nhóm số dư trong thực tế
Chuyển vốn góp hợp đồng hợp tác kinh doanh từ TK 138 sang TK 2281
Không phải mọi khoản phải thu khác trên TK 138 đều chuyển sang TK 2281. Kế toán cần kiểm tra đồng thời 3 điều kiện:
- Khoản tiền hoặc tài sản đã đem góp vào hợp đồng hợp tác kinh doanh;
- Hợp đồng thuộc trường hợp không đồng kiểm soát;
- Doanh nghiệp góp vốn không phải là bên thực hiện kế toán cho hợp đồng.
Nếu hợp đồng vẫn còn hiệu lực tại thời điểm chuyển đổi, khoản đang theo dõi chi tiết trên TK 138 được chuyển sang TK 2281 để phản ánh đúng bản chất đầu tư.
Bút toán chuyển số dư có thể được thể hiện:
Nợ TK 2281 – Đầu tư góp vốn vào đơn vị khác
Có TK 138 – Phải thu khác
Doanh nghiệp cần lưu cùng hợp đồng BCC, phụ lục hợp đồng, biên bản góp vốn và bảng đối chiếu giữa các bên.
Tách chi phí nâng cấp, cải tạo khỏi TK 2413
TK 2413 trước đây có thể đang tập hợp cả chi phí sửa chữa lớn và chi phí nâng cấp, cải tạo tài sản cố định. Khi chuyển đổi, kế toán phải đọc lại dự toán, hợp đồng thi công, biên bản nghiệm thu khối lượng và mục tiêu của công việc.
Chỉ phần chi phí có bản chất nâng cấp, cải tạo và còn chưa hoàn thành mới chuyển sang TK 2414. Phần sửa chữa lớn không được chuyển máy móc chỉ vì cùng nằm trên TK 2413.
Bút toán minh họa:
Nợ TK 2414 – Nâng cấp, cải tạo TSCĐ
Có TK 2413 – Sửa chữa lớn TSCĐ
Chuyển cổ tức, lợi nhuận phải trả từ TK 338 sang TK 332
Doanh nghiệp cần lọc riêng số dư Có TK 338 liên quan đến cổ tức hoặc lợi nhuận đã được quyết định phân phối nhưng chưa thanh toán.
Bút toán minh họa:
Nợ TK 338 – Phải trả, phải nộp khác
Có TK 332 – Phải trả cổ tức, lợi nhuận
Không chuyển các khoản phải trả khác như tiền giữ hộ, khoản thu hộ hoặc nghĩa vụ với bên thứ ba sang TK 332.
Chuyển TK 441 và TK 466 sang TK 4118
Số dư của TK 441 và TK 466 được chuyển sang TK 4118 – Vốn khác. Bút toán có thể thực hiện như sau:
Nợ TK 441, TK 466
Có TK 4118 – Vốn khác
Dù cùng chuyển về TK 4118, doanh nghiệp vẫn nên mở mã chi tiết để nhận diện nguồn vốn, công trình hoặc tài sản liên quan. Việc gộp toàn bộ thành một số tổng hợp sẽ gây khó khăn khi đối chiếu hồ sơ sau này.
Quy trình lập bảng chuyển đổi số dư an toàn
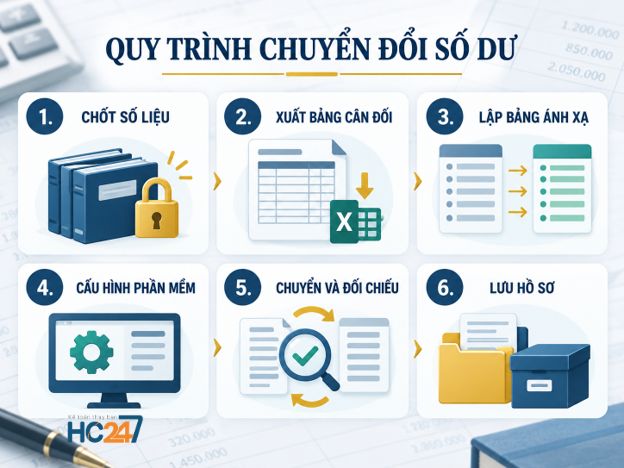
Để bảng chuyển đổi tài khoản từ Thông tư 200 sang Thông tư 99 có thể kiểm tra và giải trình, doanh nghiệp nên thực hiện theo sáu bước.
Bước 1: Chốt số liệu của năm tài chính cũ
Hoàn tất đối chiếu ngân hàng, công nợ, hàng tồn kho, tài sản cố định, thuế và vốn chủ sở hữu. Không nên chuyển số dư khi sổ cũ vẫn còn chênh lệch.
Bước 2: Xuất bảng cân đối tài khoản chi tiết
Bảng dữ liệu cần thể hiện ít nhất mã tài khoản, tên tài khoản, đối tượng theo dõi, số dư Nợ, số dư Có và nội dung khoản mục.
Bước 3: Lập bảng ánh xạ tài khoản
Mỗi dòng nên có các cột:
- Tài khoản cũ;
- Nội dung số dư;
- Tài khoản mới;
- Mã chi tiết mới;
- Số tiền chuyển;
- Căn cứ chuyển;
- Người lập và người kiểm tra.
Bước 4: Cấu hình phần mềm kế toán
Kế toán cần kiểm tra danh mục tài khoản, mã đối tượng, công thức báo cáo tài chính, quy trình kết chuyển và quyền truy cập. Nên sao lưu dữ liệu trước khi chạy chức năng chuyển đổi hàng loạt.
Bước 5: Chuyển số dư và đối chiếu
Sau khi chuyển, cần kiểm tra:
- Tổng số dư Nợ và Có trước, sau chuyển đổi;
- Công nợ theo từng đối tượng;
- Giá trị hàng tồn kho;
- Nguyên giá và hao mòn tài sản;
- Vốn chủ sở hữu;
- Số liệu đầu kỳ trên báo cáo tài chính.
Bước 6: Lưu hồ sơ chuyển đổi
Hồ sơ nên gồm bảng mapping, biên bản đối chiếu, bản sao dữ liệu, chứng từ điều chỉnh và tài liệu phê duyệt. Đây là căn cứ giải thích vì sao số dư đầu kỳ năm mới khác mã tài khoản cuối kỳ năm trước.
HC247 hỗ trợ doanh nghiệp chuyển đổi sổ kế toán như thế nào?
Khi doanh nghiệp chưa có nhân sự đủ thời gian rà từng tài khoản, HC247 có thể hỗ trợ:
- Kiểm tra số dư và hồ sơ kế toán trước chuyển đổi;
- Lập bảng mapping tài khoản cũ – mới;
- Phân loại các khoản cần chuyển chi tiết;
- Đối chiếu dữ liệu sau khi cập nhật phần mềm;
- Rà soát chỉ tiêu báo cáo tài chính và hồ sơ thuế liên quan;
- Bàn giao bảng đối chiếu, hướng dẫn theo dõi và tiếp tục hỗ trợ khi phát sinh vướng mắc.
Doanh nghiệp có thể tham khảo dịch vụ sổ sách kế toán, dịch vụ kế toán trưởng hoặc dịch vụ làm báo cáo tài chính để lựa chọn phạm vi hỗ trợ phù hợp.
Bảng chuyển đổi tài khoản từ Thông tư 200 sang Thông tư 99 không phải bảng thay số hiệu cho toàn bộ hệ thống tài khoản. Trọng tâm là chuyển đúng các số dư được quy định tại Điều 29, rà soát lại tài khoản chi tiết và bảo đảm dữ liệu đầu kỳ phản ánh đúng bản chất nghiệp vụ.
Doanh nghiệp nên hoàn tất đối chiếu sổ cũ, lập bảng ánh xạ, sao lưu dữ liệu và kiểm tra lại báo cáo sau chuyển đổi. Thực hiện đầy đủ ngay từ đầu sẽ giúp hạn chế chênh lệch số liệu và giảm thời gian xử lý khi lập báo cáo tài chính năm 2026.