Bạn đang tìm hiểu tài sản cố định cần đáp ứng những tiêu chuẩn nào, giá trị bao nhiêu thì được ghi nhận và TSCĐ hữu hình khác TSCĐ vô hình ra sao? Hôm nay HC247 giúp doanh nghiệp nắm rõ điều kiện ghi nhận, phân loại tài sản, nguyên giá, cách xử lý chi phí liên quan và những câu hỏi thường gặp khi quản lý tài sản cố định.
1. Tài sản cố định là gì?
Tài sản cố định (TSCĐ) là những tài sản doanh nghiệp hình thành trong quá trình hoạt động sản xuất, kinh doanh, có thời gian sử dụng lâu dài và tham gia vào nhiều chu kỳ kinh doanh.
Giá trị của tài sản được phân bổ dần vào chi phí sản xuất, kinh doanh thông qua việc trích khấu hao trong thời gian sử dụng.
TSCĐ có thể đang được sử dụng, chưa đưa vào sử dụng, đang chờ thanh lý hoặc tạm thời chưa sử dụng nhưng vẫn thuộc phạm vi quản lý tài sản của doanh nghiệp.
2. Điều kiện ghi nhận tài sản cố định
2.1. Ba tiêu chuẩn cơ bản để ghi nhận TSCĐ
Theo nội dung nguồn bài, một tài sản muốn được ghi nhận là tài sản cố định cần đồng thời đáp ứng các điều kiện:
- Doanh nghiệp sử dụng tài sản cho hoạt động kinh doanh và dự kiến thu được lợi ích kinh tế trong tương lai;
- Thời gian sử dụng từ 1 năm trở lên;
- Nguyên giá tài sản được xác định dựa trên hồ sơ, hóa đơn, chứng từ hợp lệ và đạt mức giá trị theo quy định áp dụng.
Theo nguồn bài, mức nguyên giá được đề cập là từ 30 triệu đồng trở lên.
Nếu tài sản không đáp ứng đồng thời các tiêu chuẩn trên thì doanh nghiệp không ghi nhận là TSCĐ mà thực hiện hạch toán trực tiếp hoặc phân bổ dần vào chi phí theo quy định.
2.2. Một số trường hợp đặc biệt
Đối với hệ thống gồm nhiều bộ phận tài sản độc lập nhưng liên kết với nhau, từng bộ phận có thể được ghi nhận riêng nếu đáp ứng đầy đủ tiêu chuẩn của TSCĐ.
Đối với súc vật làm việc hoặc cho sản phẩm, từng con có thể được ghi nhận là TSCĐ hữu hình nếu đáp ứng đủ điều kiện.
Với vườn cây lâu năm, toàn bộ vườn hoặc từng loại cây có thể được xem xét ghi nhận nếu đáp ứng các tiêu chuẩn tương ứng.
3. Phân loại tài sản cố định
Xét theo hình thái vật chất, tài sản cố định được chia thành hai nhóm chính là TSCĐ hữu hình và TSCĐ vô hình.
3.1. Tài sản cố định hữu hình
TSCĐ hữu hình là những tài sản có hình thái vật chất cụ thể, tham gia vào nhiều chu kỳ sản xuất, kinh doanh nhưng vẫn giữ được hình thái vật chất ban đầu.
Một số nhóm TSCĐ hữu hình phổ biến gồm:
- Nhà cửa, công trình xây dựng;
- Máy móc, thiết bị;
- Phương tiện vận tải;
- Xe ô tô;
- Thiết bị, dụng cụ quản lý;
- Vườn cây lâu năm;
- Súc vật làm việc hoặc cho sản phẩm;
- Các loại TSCĐ hữu hình khác.
3.2. Tài sản cố định vô hình
TSCĐ vô hình là tài sản không có hình thái vật chất nhưng xác định được giá trị và do doanh nghiệp nắm giữ, sử dụng để phục vụ hoạt động sản xuất, kinh doanh, cung cấp dịch vụ.
Một số loại TSCĐ vô hình có thể gồm:
- Quyền sử dụng đất;
- Quyền tác giả;
- Quyền sở hữu công nghiệp;
- Quyền đối với giống cây trồng;
- Bản quyền phần mềm;
- Một số tài sản vô hình khác đáp ứng tiêu chuẩn ghi nhận.
4. Ví dụ xác định tài sản cố định
4.1. Ví dụ về TSCĐ hữu hình
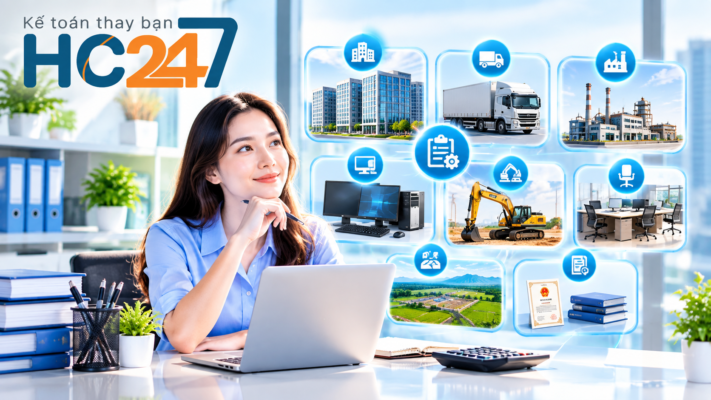
Công ty A mua 10 xe tải phục vụ vận chuyển hàng hóa với giá 245 triệu đồng/xe, chưa bao gồm thuế GTGT.
Xe có hình thái vật chất rõ ràng, được doanh nghiệp mua và sử dụng cho hoạt động kinh doanh, có thời gian sử dụng nhiều năm và giá trị vượt mức quy định.
Như vậy, những chiếc xe tải này đáp ứng các tiêu chuẩn ghi nhận tài sản cố định hữu hình. Doanh nghiệp cần ghi nhận, theo dõi riêng và thực hiện trích khấu hao theo quy định.
4.2. Ví dụ về TSCĐ vô hình
Công ty A hoạt động trong lĩnh vực đồ uống và mua bản quyền công thức pha chế với giá 200 triệu đồng chưa bao gồm thuế GTGT.
Nếu bản quyền đáp ứng đầy đủ tiêu chuẩn ghi nhận và doanh nghiệp kiểm soát, khai thác được lợi ích kinh tế từ tài sản này thì có thể xem xét ghi nhận là TSCĐ vô hình.
5. Những cách khác để phân loại tài sản
Ngoài việc phân chia thành TSCĐ hữu hình và vô hình, doanh nghiệp có thể phân loại tài sản cố định theo mục đích quản lý.
5.1. Phân loại theo mục đích sử dụng
Có thể chia thành TSCĐ phục vụ hoạt động sản xuất, kinh doanh và TSCĐ phục vụ mục đích phúc lợi.
5.2. Phân loại theo trạng thái sử dụng
Tài sản có thể được phân thành:
- TSCĐ đang hoạt động;
- TSCĐ đang bảo dưỡng;
- TSCĐ chưa sử dụng;
- TSCĐ chờ thanh lý.
5.3. Phân loại theo nguồn hình thành
Có thể phân loại thành TSCĐ hình thành từ vốn chủ sở hữu, vốn vay, nguồn được cấp hoặc các nguồn hình thành khác.
6. Nguyên giá tài sản cố định được xác định như thế nào?
Nguyên giá là cơ sở quan trọng để doanh nghiệp ghi nhận và theo dõi tài sản cố định.
Theo ví dụ trong nguồn bài, nếu doanh nghiệp mua một chiếc ô tô với giá chưa có VAT là 1,2 tỷ đồng, lệ phí trước bạ 132 triệu đồng, phí kiểm định 240.000 đồng và phí cấp mới 11 triệu đồng thì:
Nguyên giá = 1.200.000.000 + 132.000.000 + 240.000 + 11.000.000
= 1.343.240.000 đồng
Doanh nghiệp cần căn cứ vào hồ sơ, hóa đơn và các chi phí trực tiếp liên quan để xác định nguyên giá phù hợp.
7. Câu hỏi thường gặp về tài sản cố định
7.1. Tài sản có giá trị dưới mức quy định có được ghi nhận là TSCĐ không?
Nếu tài sản không đáp ứng đầy đủ các tiêu chuẩn ghi nhận TSCĐ thì doanh nghiệp không ghi nhận là tài sản cố định, mà thực hiện hạch toán hoặc phân bổ chi phí theo quy định phù hợp.
7.2. TSCĐ được hình thành từ những nguồn nào?
TSCĐ có thể hình thành từ mua sắm, trao đổi, tự xây dựng hoặc sản xuất, nhận tài trợ, biếu tặng, được cấp hoặc điều chuyển và nhận góp vốn.
7.3. Chi phí nghiên cứu phần mềm có được ghi nhận là TSCĐ vô hình không?
Theo nội dung nguồn bài, chi phí phát sinh trong giai đoạn nghiên cứu không được ghi nhận là TSCĐ vô hình mà được ghi nhận vào chi phí sản xuất, kinh doanh trong kỳ.
8. Bảng giá dịch vụ kế toán – thuế tại HC247
| Dịch vụ | Nội dung hỗ trợ | Giá tham khảo |
| Kế toán trọn gói | Hạch toán, sổ sách và báo cáo kế toán | Từ 500.000đ/tháng |
| Quản lý TSCĐ | Theo dõi, ghi tăng, giảm và phân loại tài sản | Liên hệ |
| Tính khấu hao TSCĐ | Xác định và theo dõi chi phí khấu hao | Liên hệ |
| Lập báo cáo tài chính | Tổng hợp số liệu và lập báo cáo | Liên hệ |
| Quyết toán thuế | Rà soát hồ sơ, chứng từ và quyết toán | Liên hệ |
| Tư vấn kế toán – thuế | Tư vấn nghiệp vụ theo tình hình doanh nghiệp | Liên hệ |
Chi phí thực tế có thể thay đổi tùy quy mô doanh nghiệp, số lượng tài sản, chứng từ và phạm vi dịch vụ.
9. Kết luận
Việc xác định đúng tài sản cố định giúp doanh nghiệp quản lý tài sản hiệu quả, ghi nhận đúng nguyên giá và thực hiện khấu hao phù hợp. Doanh nghiệp cần kiểm tra đầy đủ điều kiện ghi nhận trước khi đưa tài sản vào hệ thống kế toán.
Đặc biệt, việc phân biệt TSCĐ hữu hình, TSCĐ vô hình và các khoản chi phí không đủ điều kiện ghi nhận TSCĐ sẽ giúp hạn chế sai sót trong quá trình lập sổ sách và báo cáo tài chính.
Nếu doanh nghiệp đang gặp khó khăn trong việc phân loại tài sản cố định, xác định nguyên giá, tính khấu hao hoặc xử lý hồ sơ kế toán – thuế, HC247 có thể hỗ trợ rà soát và thực hiện nghiệp vụ phù hợp.
10. Liên hệ dịch vụ tại HC247
CÔNG TY TNHH HC247
📍 Địa chỉ: 64/32/82 Đường 8, Phường Hiệp Bình, TP.HCM, Việt Nam
📞 Hotline: 0973.567.234 (Mr. May)
📧 Email: ketoan@hc247.vn
🌐 Website: http://hc247.vn