
Cách tính đơn giá công đoạn may là một trong những bài toán quan trọng hàng đầu đối với bất kỳ doanh nghiệp, xưởng may hay nhà máy sản xuất hàng may mặc nào.
Trong bối cảnh ngành công nghiệp dệt may năm 2026 đang có những bước chuyển mình mạnh mẽ với sự cạnh tranh khốc liệt về chi phí và tối ưu hóa năng suất, việc xác định chính xác đơn giá từng công đoạn không chỉ giúp doanh nghiệp quản lý quỹ lương hiệu quả mà còn là cơ sở vững chắc để tính toán giá thành sản phẩm, báo giá cho khách hàng (theo phương thức CMT hay FOB) và đảm bảo quyền lợi công bằng cho người lao động.
Bài viết dưới đây sẽ cung cấp cho bạn một hướng dẫn chi tiết, chuẩn xác và cập nhật nhất về nghiệp vụ tính đơn giá công đoạn may, giúp các nhà quản lý, tổ trưởng chuyền may và bộ phận kế toán sản xuất dễ dàng áp dụng vào thực tế xưởng may của mình.
Tại sao cần nắm rõ cách tính đơn giá công đoạn may?
Việc xây dựng một hệ thống định mức và đơn giá chuẩn xác mang lại nhiều lợi ích sống còn cho doanh nghiệp may mặc:
- Đảm bảo tính công bằng trong trả lương khoán: Trả lương theo sản phẩm (lương khoán) là hình thức phổ biến nhất trong các xưởng may hiện nay. Một cách tính đơn giá công đoạn may minh bạch, rõ ràng sẽ giúp công nhân hiểu rõ thu nhập của mình tương xứng với sức lao động bỏ ra, từ đó tạo động lực tăng năng suất.
- Kiểm soát chi phí sản xuất (Costing): Để có thể báo giá gia công hoặc giá bán sản phẩm một cách cạnh tranh mà vẫn đảm bảo biên độ lợi nhuận, bộ phận kế toán và quản lý xưởng cần biết chính xác chi phí nhân công trực tiếp cấu thành nên một sản phẩm là bao nhiêu.
- Cân bằng chuyền may (Line Balancing): Dựa vào thời gian và đơn giá của từng công đoạn (ví dụ: may cổ áo, vô tay, tra khóa, vắt sổ…), kỹ thuật chuyền có thể phân bổ số lượng công nhân hợp lý cho từng trạm làm việc, tránh tình trạng “thắt cổ chai” (bottleneck) gây ùn ứ bán thành phẩm.
- Lập kế hoạch sản xuất chính xác: Khi biết được thời gian hoàn thành một công đoạn, nhà quản lý sẽ dễ dàng tính toán được năng suất của xưởng trong một ngày, từ đó cam kết thời gian giao hàng chuẩn xác với đối tác.
Các thuật ngữ cốt lõi trong cách tính đơn giá công đoạn may
Trước khi đi vào các bước tính toán chi tiết, chúng ta cần làm rõ một số thuật ngữ chuyên ngành và các thông số cơ bản thường được sử dụng trong nghiệp vụ năm 2026:
Giá trị thời gian chuẩn
SMV là thời gian tiêu chuẩn cần thiết để một công nhân có trình độ trung bình hoàn thành một công đoạn may nhất định trong điều kiện làm việc bình thường, máy móc hoạt động tốt. SMV là biến số quan trọng nhất trong mọi cách tính đơn giá công đoạn may.
Thời gian chu kỳ
Là khoảng thời gian thực tế đo được từ lúc công nhân bắt đầu cầm bán thành phẩm lên, thực hiện thao tác may, cắt chỉ và bỏ thành phẩm xuống rổ.
Hệ số đánh giá tốc độ
Không phải công nhân nào cũng có tốc độ làm việc giống nhau. Kỹ thuật viên (IE – Industrial Engineering) khi bấm giờ sẽ đánh giá tốc độ của người đang được đo so với tốc độ chuẩn. Nếu công nhân làm nhanh, hệ số này > 100%; nếu làm chậm, hệ số < 100%.
Tỷ lệ châm chước
Trong một ngày làm việc kéo dài 8 tiếng, công nhân không thể làm việc liên tục như máy móc. Tỷ lệ châm chước (thường từ 10% – 20%) bao gồm:
- Nhu cầu cá nhân (Personal Allowance): Uống nước, đi vệ sinh (khoảng 5-7%).
- Sự mệt mỏi (Fatigue Allowance): Giảm sút thể lực về cuối ca làm việc (khoảng 5%).
- Độ trễ của máy móc (Machine Delay): Thời gian xâu chỉ, thay suốt, gãy kim, chỉnh sức căng chỉ (khoảng 5-8%).
Đơn giá phút
Là số tiền nhà máy trả cho một công nhân trực tiếp trong 1 phút làm việc, được tính dựa trên mức lương tối thiểu vùng năm 2026, cộng thêm các khoản phụ cấp và chi phí liên quan.
Hướng dẫn chi tiết 4 bước trong cách tính đơn giá công đoạn may chuẩn xác
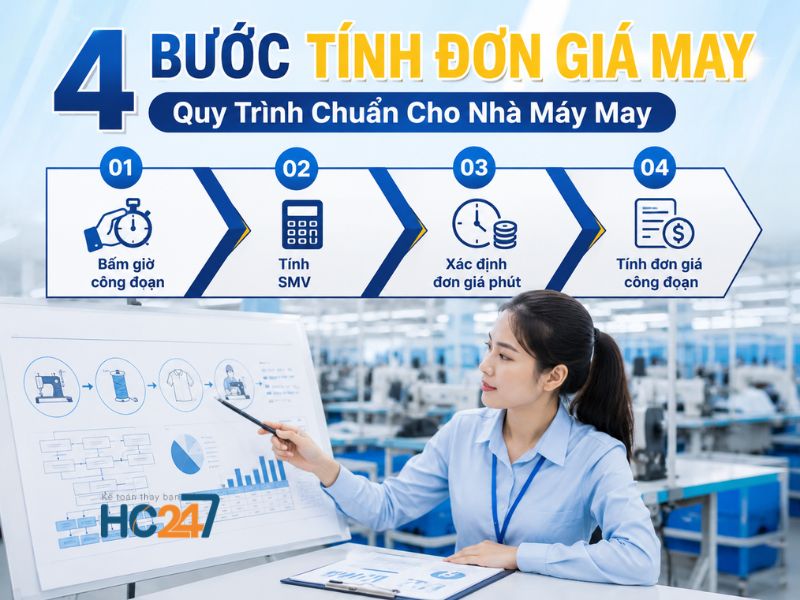
Quy trình chuẩn hóa năm 2026 đòi hỏi sự kết hợp chặt chẽ giữa phòng Kỹ thuật (IE), phòng Kế hoạch và bộ phận Kế toán. Dưới đây là 4 bước chi tiết:
Bước 1: Bấm giờ và tính Thời gian cơ bản (Basic Time)
Kỹ thuật viên sẽ chọn một công nhân có tay nghề trung bình khá để tiến hành bấm giờ. Việc bấm giờ phải được thực hiện ít nhất từ 5 đến 10 chu kỳ liên tục đối với cùng một công đoạn (ví dụ: may sườn áo) để lấy kết quả trung bình.
Công thức tính thời gian cơ bản:
Thời gian cơ bản = Thời gian chu kỳ trung bình (Cycle Time) × Hệ số đánh giá tốc độ (Performance Rating)
Ví dụ: Thời gian trung bình để may xong một đường sườn áo là 40 giây. Kỹ thuật viên đánh giá công nhân này làm việc với tốc độ đạt 110% (nhanh hơn chuẩn 10%).
- Thời gian cơ bản = 40 giây × 1.1 = 44 giây.
Bước 2: Xác định Thời gian chuẩn (SMV)
Sau khi có thời gian cơ bản thuần túy, ta phải cộng thêm tỷ lệ châm chước (Allowance) như đã đề cập ở phần trên để ra được thời gian thực tế có thể duy trì trong suốt cả ca làm việc.
Công thức tính SMV:
SMV = Thời gian cơ bản + (Thời gian cơ bản × Tỷ lệ châm chước %)
Ví dụ: Thời gian cơ bản là 44 giây. Tỷ lệ châm chước áp dụng tại xưởng là 15%.
- SMV = 44 + (44 × 15%) = 44 + 6.6 = 50.6 giây.
- Quy đổi ra phút: 50.6 / 60 = 0.843 phút.
Bước 3: Xác định Đơn giá phút mục tiêu
Đơn giá phút được xác định dựa trên bậc thợ, sự phức tạp của thiết bị (máy 1 kim, máy vắt sổ, máy kansai, máy mổ túi tự động…) và quỹ lương của doanh nghiệp. Mức lương này phải tuân thủ các quy định hiện hành của luật lao động năm 2026.
Công thức tính Đơn giá phút:
Đơn giá phút = Lương tháng mục tiêu / (Số ngày làm việc trong tháng × Số giờ làm việc mỗi ngày × 60 phút)
Ví dụ: Lương tháng mục tiêu cho một công nhân may máy 1 kim bậc 3 là 8.500.000 VNĐ. Tháng làm việc 26 ngày, mỗi ngày 8 tiếng.
- Tổng số phút làm việc trong tháng = 26 × 8 × 60 = 12.480 phút.
- Đơn giá phút = 8.500.000 / 12.480 ≈ 681 VNĐ/phút.
Bước 4: Áp dụng công thức vào cách tính đơn giá công đoạn may cuối cùng
Khi đã có SMV và Đơn giá phút, bước cuối cùng cực kỳ đơn giản.
Công thức tổng quát:
Đơn giá công đoạn = SMV (tính bằng phút) × Đơn giá phút
Ví dụ tiếp nối:
- Công đoạn may sườn áo có SMV = 0.843 phút.
- Đơn giá phút = 681 VNĐ/phút.
- Đơn giá công đoạn may sườn áo = 0.843 × 681 ≈ 574 VNĐ / sản phẩm.
Lưu ý: Đối với những công đoạn yêu cầu kỹ thuật đặc biệt cao cấp (như vô cổ áo vest, mổ túi viền), đơn giá phút sẽ cao hơn do đòi hỏi thợ bậc cao, do đó đơn giá công đoạn cũng sẽ tỷ lệ thuận tăng theo.
Những yếu tố ảnh hưởng và lưu ý khi xây dựng đơn giá may năm 2026
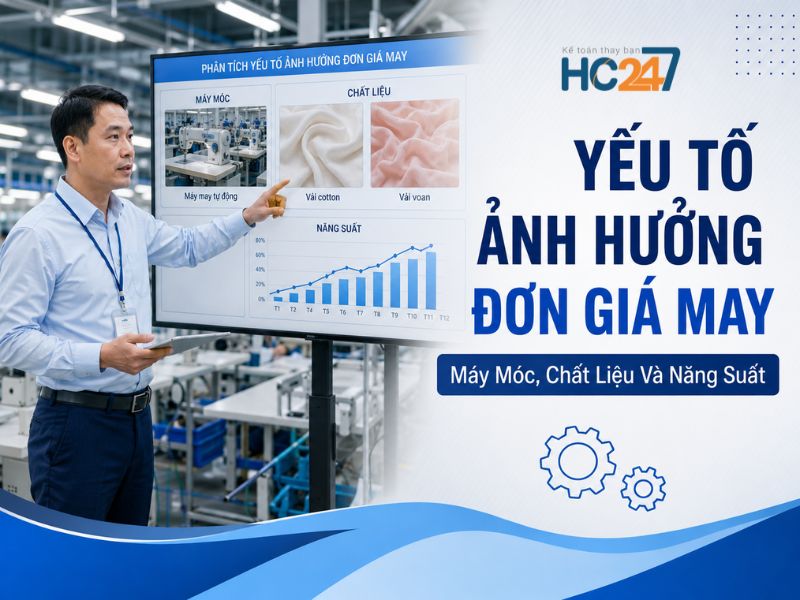
Dù đã có công thức chuẩn, nhưng trong thực tiễn vận hành xưởng may, cách tính đơn giá công đoạn may cần sự linh hoạt để phù hợp với tình hình thực tế:
- Cập nhật công nghệ máy móc: Năm 2026, tự động hóa trong ngành may đang rất phổ biến. Máy cắt chỉ tự động, máy lại mũi điện tử giúp giảm đáng kể SMV thao tác bằng tay. Việc áp dụng công nghệ mới bắt buộc doanh nghiệp phải bấm giờ lại định mức để không bị tính khống đơn giá.
- Sự đa dạng của chất liệu vải: Cùng là một kiểu áo, nhưng may trên vải voan trơn trượt sẽ tốn thời gian (SMV cao) hơn so với may trên vải cotton thông thường. Do đó, cần có hệ số điều chỉnh chất liệu khi tính đơn giá.
- Số lượng đơn hàng: Với những đơn hàng số lượng ít (dưới 500 áo), công nhân vừa mới quen tay đã hết hàng để may. Trong trường hợp này, xưởng thường phải áp dụng “hệ số bù hao thời gian khởi động” (Learning Curve Allowance) để đẩy đơn giá lên một chút, đảm bảo thu nhập cho thợ trong những ngày đầu vào mã hàng mới.
- Chất lượng chỉ tiêu : Hàng xuất khẩu thị trường Châu Âu hay Mỹ yêu cầu mật độ mũi chỉ (SPI – Stitches per Inch) dày hơn, mũi may phải chuẩn xác tuyệt đối so với hàng may chợ. Mật độ mũi chỉ cao đồng nghĩa máy chạy chậm hơn, thời gian hoàn thành lâu hơn, kéo theo đơn giá công đoạn phải cao hơn.
Tối ưu hóa chi phí sản xuất và quản lý tài chính chuyên nghiệp trong xưởng may
Việc áp dụng cách tính đơn giá công đoạn may một cách khoa học mới chỉ giải quyết được bài toán tại hiện trường sản xuất (Shop floor). Để dữ liệu này thực sự mang lại lợi nhuận, nó phải được tích hợp trơn tru vào hệ thống kế toán quản trị của toàn doanh nghiệp. Từ các định mức và đơn giá rời rạc, bộ phận kế toán sẽ tập hợp lại để tính toán chi phí nhân công trực tiếp (TK 622), qua đó xác định tổng giá thành sản phẩm (TK 154) và đưa ra mức giá vốn hàng bán chính xác nhất.
Đặc thù của các xưởng may, nhà máy gia công dệt may là có số lượng nhân sự lớn, biến động liên tục, kèm theo đó là hồ sơ tính lương khoán, BHXH, thuế TNCN vô cùng phức tạp. Chính vì khối lượng công việc liên quan đến sổ sách chứng từ quá lớn, để tối ưu hóa nhân sự phòng ban và giảm thiểu rủi ro sai sót về mặt pháp lý, nhiều đơn vị sản xuất đã tìm đến các công ty làm dịch vụ kế toán trọn gói để được hỗ trợ chuyên sâu.
Việc thuê ngoài các nghiệp vụ tài chính không chỉ tiết kiệm chi phí lương cố định cho xưởng mà còn mang lại sự an tâm tuyệt đối. Khi sử dụng dịch vụ kế toán doanh nghiệp chuyên nghiệp, các xưởng may sẽ được thiết lập một quy trình luân chuyển chứng từ khoa học từ xưởng sản xuất (phiếu giao khoán, phiếu thu nhập sản phẩm) đến bộ phận ghi sổ.
Đối với các nhà máy quy mô lớn có trụ sở chính hoặc chi nhánh phân phối tại thủ đô, việc hợp tác với một công ty làm dịch vụ kế toán trọn gói tại HN sẽ giúp việc hạch toán, xuất hóa đơn VAT cho các đối tác may mặc phía Bắc trở nên nhanh chóng và thuận tiện hơn. Dù bạn ở đâu, tiêu chí quan trọng nhất vẫn là tìm được một công ty làm dịch vụ kế toán trọn gói am hiểu đặc thù bóc tách chi phí của ngành gia công dệt may, hiểu rõ cách chuyển hóa bảng tính đơn giá công đoạn thành các biểu mẫu chi phí hợp lệ phục vụ công tác thanh tra, quyết toán.
Không chỉ dừng lại ở sổ sách nội bộ, nghĩa vụ với các cơ quan ban ngành cũng là một áp lực lớn. Đối với các hóa đơn xuất khẩu FOB hay xử lý thuế nhà thầu, hoàn thuế GTGT hàng xuất khẩu may mặc, xưởng may rất cần sự tư vấn sắc bén. Lúc này, dịch vụ đại diện làm việc với cơ quan thuế sẽ đóng vai trò như một lá chắn pháp lý, giải trình minh bạch các khoản chi phí lương khoán (dựa trên bảng định mức đơn giá may đã xây dựng) để bảo vệ tối đa lợi ích hợp pháp cho doanh nghiệp.
Đặc biệt, tại khu vực kinh tế trọng điểm phía Nam với hàng ngàn xưởng gia công lớn nhỏ, tính cạnh tranh cao đòi hỏi sổ sách phải thật sắc bén. Các chủ doanh nghiệp thường ưu tiên lựa chọn dịch vụ kế toán thuế tại tphcm uy tín để giải quyết triệt để các vấn đề về báo cáo tài chính cuối năm, xử lý chi phí nhân công thời vụ, hợp đồng giao khoán – những vấn đề luôn làm đau đầu các chủ xưởng may mỗi kỳ quyết toán.
Hiểu và áp dụng đúng cách tính đơn giá công đoạn may là chìa khóa để quản trị năng suất và kiểm soát chi phí hiệu quả trong ngành công nghiệp dệt may hiện đại. Bằng việc thực hiện nghiêm túc quy trình đo lường SMV, kết hợp đánh giá thực tế năng lực chuyền và cập nhật đơn giá theo thị trường lao động năm 2026, doanh nghiệp sẽ xây dựng được một môi trường sản xuất minh bạch, tạo động lực to lớn cho người lao động, đồng thời gia tăng lợi thế cạnh tranh khi đàm phán đơn hàng với các đối tác lớn.
Ngoài ra, đừng quên rằng việc số hóa dữ liệu sản xuất kết hợp cùng một hệ thống kế toán tài chính vững chắc chính là nền tảng để nhà máy may của bạn phát triển bền vững trong dài hạn.

Thông tin hỗ trợ & Tư vấn nghiệp vụ doanh nghiệp:
Quý khách hàng là các xưởng may, nhà máy dệt may đang cần tư vấn về thiết lập hệ thống sổ sách chi phí, lương khoán, bóc tách giá thành sản phẩm hay các dịch vụ kế toán thuế chuyên sâu, vui lòng liên hệ:
CÔNG TY TNHH HC247
- Địa chỉ: 64/32/82 Đường 8, Phường Hiệp Bình, TP. Hồ Chí Minh, Việt Nam
- Email: ketoan@hc247.vn
- Hotline: 0973.567.234
- Website: http://hc247.vn
Các câu hỏi thường gặp về cách tính đơn giá công đoạn may
Không có quy định pháp luật nào bắt buộc xưởng may phải áp dụng hệ thống SMV (Standard Minute Value). Tuy nhiên, việc ước lượng đơn giá theo cảm tính (dựa vào mắt nhìn hoặc thói quen) thường dẫn đến tình trạng trả lương không công bằng, làm thâm hụt quỹ lương hoặc báo giá sai cho khách hàng. Áp dụng chuẩn SMV giúp xưởng nhỏ tối ưu hóa chi phí và dễ dàng mở rộng quy mô sau này.
Đối với các xưởng may gia công hàng thời trang có chu kỳ thay đổi mẫu mã liên tục, việc bấm giờ cho từng mã hàng mới sẽ tốn rất nhiều thời gian. Giải pháp tối ưu là:
- Xây dựng một thư viện dữ liệu thời gian chuẩn cho các thao tác cơ bản (ví dụ: may 10cm đường thẳng, may 1 góc vuông, tra 1 cái khóa kéo…).
- Khi có mã hàng mới, bộ phận kỹ thuật chỉ cần “lắp ghép” thời gian của các thao tác cơ bản này lại với nhau, cộng thêm hệ số châm chước khởi động (Learning Curve) trong những ngày đầu công nhân chưa quen tay để đưa ra đơn giá tạm thời.
Có. Theo quy định của Luật Lao động hiện hành, tiền lương làm thêm giờ vào ngày thường ít nhất bằng 150%, ngày nghỉ hằng tuần ít nhất bằng 200%. Do đó, nếu áp dụng trả lương khoán theo sản phẩm, đơn giá của những công đoạn may thực hiện trong giờ tăng ca cũng phải được điều chỉnh tăng tương ứng so với đơn giá làm trong giờ hành chính. Nhà quản lý cần tính toán kỹ yếu tố này để không bị lỗ chi phí nhân công.
Được phép, nhưng yêu cầu hồ sơ chứng từ phải cực kỳ chặt chẽ. Để cơ quan thuế chấp nhận đây là chi phí hợp lý (được trừ khi tính thuế TNDN), doanh nghiệp cần có đủ:
- Hợp đồng giao khoán công việc / Hợp đồng lao động thời vụ.
- Bảng định mức công việc và quy định về đơn giá (dựa trên cách tính SMV minh bạch).
- Biên bản nghiệm thu bán thành phẩm/thành phẩm.
- Bảng thanh toán tiền lương có chữ ký của người lao động và chứng từ khấu trừ thuế TNCN (nếu có). Lưu ý: Nếu hồ sơ tính lương quá phức tạp, các xưởng may nên nhờ đến sự hỗ trợ của các đơn vị làm dịch vụ kế toán chuyên nghiệp để thiết lập bộ chứng từ chuẩn ngay từ đầu.
Hiện nay có rất nhiều phần mềm chuyên dụng hỗ trợ ngành may mặc như GSD (General Sewing Data), Pro SMV, hoặc các phân hệ quản lý sản xuất trong hệ thống ERP dệt may. Các phần mềm này cung cấp sẵn cơ sở dữ liệu về thời gian cho hàng ngàn thao tác may chuẩn quốc tế, giúp phòng IE (Kỹ thuật công nghiệp) tự động hóa việc tính toán đơn giá nhanh chóng và chính xác tuyệt đối mà không cần phải bấm giờ thủ công nhiều lần.





