Từ ngày 01/01/2026, doanh nghiệp có thể thiết kế thêm, sửa đổi hoặc bổ sung biểu mẫu tại Phụ lục I Thông tư 99/2025/TT-BTC để phù hợp hoạt động. Tuy nhiên, mẫu vẫn phải đáp ứng Luật Kế toán, phản ánh trung thực nghiệp vụ và được đưa vào quy chế hạch toán kế toán hoặc tài liệu tương đương. Vậy doanh nghiệp có được tự thiết kế chứng từ kế toán theo Thông tư 99 trong phạm vi nào? Hãy cùng tìm hiểu chi tiết trong bài viết dưới đây.
Doanh nghiệp có được tự thiết kế chứng từ kế toán theo Thông tư 99 không?
Có. Theo Điều 9 Thông tư 99/2025/TT-BTC, các biểu mẫu tại Phụ lục I là hệ thống để doanh nghiệp tham khảo áp dụng. Khi cần phù hợp với đặc điểm sản xuất, kinh doanh và yêu cầu quản lý, doanh nghiệp được:
- Thiết kế thêm biểu mẫu chứng từ kế toán;
- Sửa đổi hoặc bổ sung mẫu hướng dẫn tại Phụ lục I;
- Giữ nguyên hệ thống mẫu tại Phụ lục I nếu chưa có nhu cầu điều chỉnh.
Như vậy, doanh nghiệp có được tự thiết kế chứng từ kế toán theo Thông tư 99, nhưng phải có căn cứ quản trị rõ ràng và đáp ứng pháp luật. Thông tư có hiệu lực từ ngày 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này.
Tự thiết kế không đồng nghĩa với tùy ý thay đổi chứng từ
Quyền điều chỉnh đi cùng trách nhiệm giải trình. Mẫu thiếu căn cứ ghi nhận hoặc không xác định được người chịu trách nhiệm vẫn gây rủi ro khi hạch toán và kiểm tra.
Phải đáp ứng nội dung chủ yếu theo Luật Kế toán
Kế toán cần đối chiếu Điều 16 Luật Kế toán hiện hành. Chứng từ phải có các nội dung chủ yếu:
- Tên và số hiệu của chứng từ;
- Ngày, tháng, năm lập chứng từ;
- Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ;
- Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
- Số lượng, đơn giá, số tiền ghi bằng số; riêng chứng từ thu, chi tiền phải thể hiện tổng số tiền bằng số và bằng chữ;
- Chữ ký, họ tên của người lập, người duyệt và những người liên quan.
Tùy nghiệp vụ, doanh nghiệp có thể thêm mã phòng ban, hợp đồng, trung tâm chi phí, dự án, kho hoặc tài liệu đính kèm. Không nên lược bỏ trường bắt buộc chỉ vì phần mềm chưa hỗ trợ.
Lưu ý, từ ngày 01/01/2025, yêu cầu về tên và địa chỉ của bên nhận chứng từ tại điểm d khoản 1 Điều 16 đã được bãi bỏ. Doanh nghiệp vẫn có thể giữ thông tin này nếu cần đối chiếu hoặc quản trị.
Phải phản ánh được bản chất và đường đi của nghiệp vụ
Mẫu phải thể hiện nghiệp vụ, thời điểm, tài sản hoặc nguồn vốn liên quan, nguồn số liệu và người chịu trách nhiệm. Thông tin cần đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra và đối chiếu.
Phải ban hành quy chế trước khi áp dụng
Nếu điều chỉnh mẫu, doanh nghiệp phải ban hành Quy chế hạch toán kế toán hoặc tài liệu tương đương, nêu rõ:
- Lý do và sự cần thiết của việc điều chỉnh;
- Danh mục mẫu được ban hành hoặc thay đổi;
- Mục đích, phạm vi và thời điểm áp dụng;
- Cách lập, kiểm tra, phê duyệt, luân chuyển và lưu trữ;
- Chức danh chịu trách nhiệm tại từng khâu;
- Trách nhiệm của doanh nghiệp đối với nội dung đã sửa đổi, bổ sung.
Chỉ tạo thêm mẫu trên Excel hoặc phần mềm rồi dùng ngay là chưa đủ.
Những loại chứng từ doanh nghiệp có thể thiết kế theo nhu cầu
Doanh nghiệp có thể giữ nguyên, điều chỉnh mẫu có sẵn hoặc tạo mẫu mới cho nghiệp vụ đặc thù:
| Nhu cầu thực tế | Mẫu có thể thiết kế hoặc bổ sung | Trường quản trị nên cân nhắc |
| Quản lý nhiều kho | Phiếu nhập, phiếu xuất nội bộ | Mã kho, vị trí, lô hàng, người giao nhận |
| Theo dõi chi phí dự án | Giấy đề nghị thanh toán dự án | Mã dự án, hợp đồng, ngân sách, giai đoạn |
| Kinh doanh logistics | Bảng thanh toán chi phí vận chuyển | Tuyến, chuyến, container, phí cầu đường, lưu bãi |
| Sản xuất theo lệnh | Phiếu xuất vật tư sản xuất | Lệnh sản xuất, định mức, sản phẩm, ca làm việc |
| Duyệt chi nhiều cấp | Phiếu đề nghị và phê duyệt chi | Hạn mức, nguồn ngân sách, cấp duyệt, tài liệu kèm theo |
Ví dụ, doanh nghiệp logistics có thể lập “Bảng tổng hợp chi phí chuyến vận chuyển”, gắn mã chuyến, phí vận chuyển, nâng hạ, cầu đường, lưu container và chứng từ gốc. Mẫu giúp đối chiếu công nợ và tập hợp giá vốn nhanh hơn.
Hóa đơn điện tử có được tự thiết kế như chứng từ nội bộ không?
Không. Hóa đơn là chứng từ kế toán nhưng nội dung, hình thức, việc lập và sử dụng còn phải tuân thủ pháp luật về thuế. Điều 9 Thông tư 99 không cho phép tự bỏ chỉ tiêu bắt buộc hoặc đổi quy trình lập hóa đơn.
Biểu mẫu do pháp luật chuyên ngành quy định vẫn phải thực hiện theo văn bản chuyên ngành. Quyền tự thiết kế chủ yếu áp dụng với chứng từ phục vụ ghi nhận và kiểm soát nội bộ.
Doanh nghiệp đang đồng bộ chứng từ bán hàng với phần mềm có thể tham khảo dịch vụ đăng ký chữ ký số và phần mềm hóa đơn điện tử để hạn chế lệch dữ liệu giữa khâu xuất hóa đơn và hạch toán.
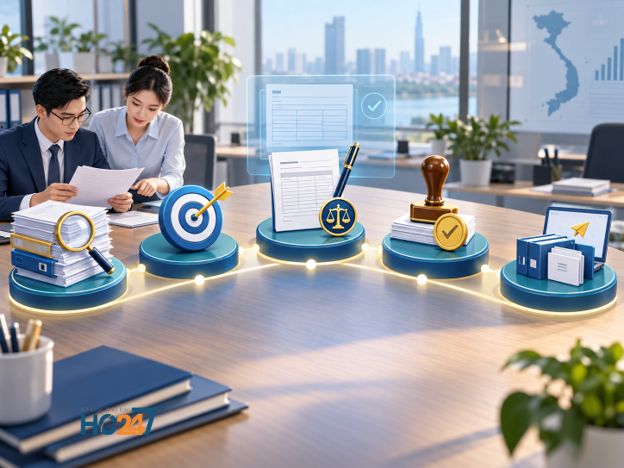
Quy trình tự thiết kế chứng từ kế toán dễ áp dụng
Bước 1: Rà soát nghiệp vụ và mẫu đang sử dụng
Liệt kê chứng từ tại các khâu mua, bán, kho, tiền, tài sản và tiền lương; đánh dấu mẫu thiếu thông tin, trùng thao tác hoặc không phù hợp phần mềm.
Bước 2: Xác định mục tiêu của từng thay đổi
Mỗi trường thêm mới phải phục vụ định khoản, phân bổ chi phí, đối chiếu công nợ, kiểm soát hạn mức hoặc truy vết phê duyệt.
Bước 3: Thiết kế mẫu và đối chiếu pháp lý
Đối chiếu Điều 16 Luật Kế toán, quy tắc lập, chữ ký hoặc xác nhận điện tử và quy định chuyên ngành; sau đó thử mẫu trên phương tiện sử dụng thực tế.
Bước 4: Ban hành quy chế và phân quyền
Đưa danh mục mẫu, hướng dẫn lập, luồng duyệt, ngày hiệu lực và trách nhiệm từng chức danh vào quy chế để người có thẩm quyền ký ban hành.
Bước 5: Chạy thử, đào tạo và lưu phiên bản
Chạy thử trên một nhóm nghiệp vụ; quản lý phiên bản, khóa mẫu cũ, hướng dẫn người dùng và bảo đảm dữ liệu có thể tra cứu.
Nếu chưa có bộ phận chuyên trách, doanh nghiệp có thể sử dụng dịch vụ sổ sách kế toán để rà soát đồng thời biểu mẫu, tài khoản, luồng hạch toán và hồ sơ lưu.
Các lỗi thường gặp khi doanh nghiệp tự thiết kế chứng từ
- Sao chép mẫu trên mạng mà không sửa theo nghiệp vụ thực tế: mẫu có thể đủ hình thức nhưng không hỗ trợ đối chiếu dữ liệu của doanh nghiệp.
- Có mẫu nhưng không có quy chế ban hành: nhân sự không biết dùng từ thời điểm nào, ai duyệt và bản nào đang có hiệu lực.
- Thiếu chữ ký hoặc sai thẩm quyền: đặc biệt với chứng từ chi tiền, tạm ứng, nhập xuất kho và điều chuyển tài sản.
- Thiết kế độc lập với phần mềm: mã chứng từ, tài khoản, kho hoặc trung tâm chi phí không đồng nhất, dẫn đến nhập lại và sai số.
- Nhầm chứng từ nội bộ với hóa đơn: tự điều chỉnh mẫu nội bộ không làm thay đổi nghĩa vụ lập hóa đơn theo pháp luật thuế.
Sai từ khâu chứng từ có thể lan sang sổ chi tiết, sổ cái và báo cáo cuối kỳ. Doanh nghiệp cần hoàn thiện dữ liệu cuối năm có thể tham khảo dịch vụ làm báo cáo tài chính.
HC247 hỗ trợ chuẩn hóa chứng từ kế toán theo Thông tư 99
HC247 hỗ trợ rà soát mẫu chứng từ, xác định điểm thiếu hoặc trùng lặp và đề xuất phương án phù hợp hồ sơ thực tế. Chúng tôi hỗ trợ liên kết chứng từ với sổ, tài khoản và báo cáo tài chính để dữ liệu vận hành nhất quán.
Quy trình thực hiện bắt đầu từ tiếp nhận thông tin, đánh giá phạm vi công việc, thống nhất phương án và chi phí trước khi triển khai. Dữ liệu kế toán của khách hàng được xử lý theo nguyên tắc bảo mật; sau khi hoàn tất, HC247 tiếp tục hỗ trợ giải đáp vấn đề phát sinh trong quá trình áp dụng. Doanh nghiệp cần hỗ trợ thường xuyên có thể tham khảo dịch vụ kế toán doanh nghiệp hoặc dịch vụ kế toán trưởng.
Thông tin liên hệ HC247
- Địa chỉ: 64/32/82 đường 8, phường Hiệp Bình, TP.HCM, Việt Nam
- Hotline/Zalo: 0973 567 234
- Email: ketoan@hc247.vn
- Website: hc247.vn