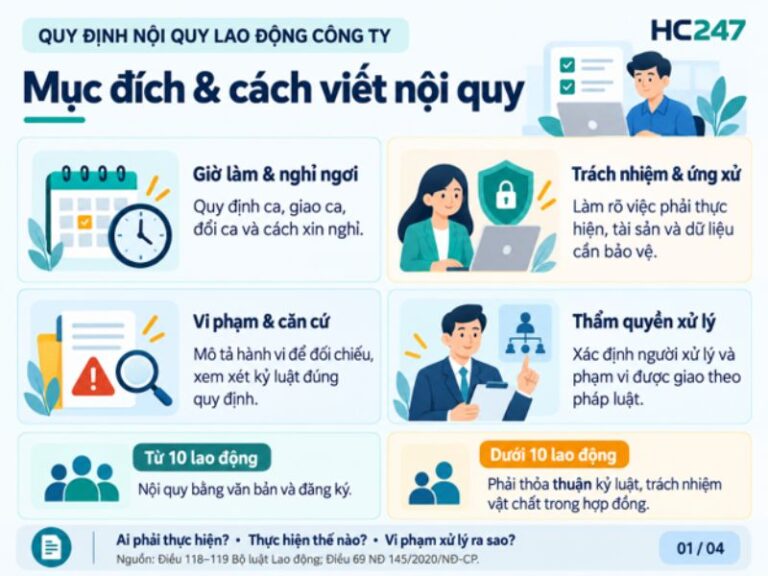
Theo quy định hiện hành hướng tới việc minh bạch hóa quản lý thuế và số hóa nền kinh tế, vấn đề hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng phục vụ hoạt động giao dịch từ năm 2026 đang nhận được sự quan tâm vô cùng lớn từ hàng triệu chủ cơ sở trên toàn quốc.
Các nghị định, thông tư mới nhất đã vạch ra lộ trình xóa bỏ dần hình thức nộp thuế khoán, chuyển sang phương pháp kê khai, kéo theo những thay đổi lớn về cách thức quản lý dòng tiền. Nội dung bài viết dưới đây sẽ cập nhật chi tiết những quy định pháp lý mới nhất, giúp bạn xác định rõ đối tượng áp dụng, thời điểm thi hành cũng như cách thức chuẩn bị hồ sơ tài chính bài bản nhất để tuân thủ đúng pháp luật.
Chi tiết quy định pháp luật: Hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng?
Căn cứ vào Bảng 2 ban hành kèm theo Quyết định 3389/QĐ-BTC năm 2025 của Bộ Tài chính về việc phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán”, mô hình quản lý thuế được phân loại vô cùng chi tiết. Dựa vào doanh thu hàng năm, các cơ sở sẽ được phân thành 3 nhóm chính với những yêu cầu khắt khe về nghiệp vụ kế toán, hóa đơn và đặc biệt là tài khoản giao dịch.
Để giải đáp chính xác câu hỏi hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng, chúng ta cần nhìn vào sự phân bổ 3 nhóm tiêu chí sau đây:
Nhóm 1: Doanh thu dưới 200 triệu đồng/năm
- Về tài khoản ngân hàng: Cơ quan nhà nước không bắt buộc nhóm này phải mở tài khoản ngân hàng riêng để phục vụ kinh doanh.
- Thuế GTGT và Thuế TNCN: Không phải nộp thuế.
- Kê khai doanh thu: Thực hiện kê khai 2 lần/năm (vào đầu/giữa năm và cuối năm) nhằm mục đích xác định chính xác nghĩa vụ thuế.
- Hóa đơn: Nhà nước khuyến khích sử dụng hóa đơn điện tử có mã của cơ quan thuế trong các giao dịch trực tiếp với người tiêu dùng.
- Sổ kế toán: Chỉ cần ghi chép đơn giản, được hỗ trợ sử dụng các phần mềm kế toán đơn giản miễn phí từ cơ quan nhà nước.
Nhóm 2: Doanh thu từ trên 200 triệu đồng đến 3 tỷ đồng/năm
- Về tài khoản ngân hàng: Đây là nhóm bắt buộc mở tài khoản riêng phục vụ kinh doanh.
- Thuế GTGT: Áp dụng phương pháp nộp trực tiếp theo tỷ lệ % doanh thu (Thuế GTGT = Doanh thu x Tỷ lệ %). Các cơ sở có thể tự nguyện đăng ký phương pháp khấu trừ nếu đáp ứng đủ điều kiện.
- Thuế TNCN: Tính theo tỷ lệ % trên doanh thu tùy thuộc vào từng ngành nghề cụ thể.
- Kê khai doanh thu: Phải kê khai theo quý (4 lần/năm) và thực hiện quyết toán năm.
- Hóa đơn: Bắt buộc sử dụng Hóa đơn điện tử khởi tạo từ máy tính tiền nếu doanh thu trên 1 tỷ đồng và có hoạt động bán lẻ trực tiếp đến tay người tiêu dùng.
- Chuyển đổi: Nếu duy trì doanh thu trên 3 tỷ đồng trong 2 năm liên tục, từ năm thứ 3 sẽ phải áp dụng quy định quản lý của Nhóm 3.
Nhóm 3: Doanh thu trên 3 tỷ đồng/năm
- Về tài khoản ngân hàng: Tương tự nhóm 2, nhóm này bắt buộc mở tài khoản riêng phục vụ kinh doanh.
- Thuế GTGT: Bắt buộc áp dụng phương pháp khấu trừ (Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào được khấu trừ).
- Thuế TNCN: Tính trên thu nhập tính thuế nhân với mức 17% (Trong đó: Thu nhập tính thuế = Doanh thu – Chi phí hợp lý).
- Kê khai doanh thu: Thực hiện kê khai theo tháng (nếu doanh thu năm vượt mức 50 tỷ đồng) hoặc theo quý, đồng thời phải quyết toán năm.
- Hóa đơn: Bắt buộc sử dụng hóa đơn điện tử có mã hoặc Hóa đơn điện tử khởi tạo từ máy tính tiền.
- Sổ kế toán: Bắt buộc thực hiện theo chế độ kế toán của Doanh nghiệp siêu nhỏ hoặc Doanh nghiệp vừa.
Kết luận trọng tâm: Dựa trên các tiêu chí trên, 02 nhóm đáp ứng đúng câu trả lời cho việc hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng từ ngày 1/1/2026 chính là:
- Nhóm có mức doanh thu từ 200 triệu đồng đến dưới 3 tỷ đồng/năm.
- Nhóm có mức doanh thu trên 3 tỷ đồng/năm.

Thời điểm áp dụng và quy tắc đặt tên tài khoản ngân hàng hộ kinh doanh từ năm 2026
Bên cạnh việc xác định rõ hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng, yếu tố pháp lý liên quan đến thời điểm thực thi và quy cách đặt tên tài khoản cũng đóng vai trò quyết định để tránh các rủi ro phạt vi phạm hành chính.
Quy định về tên tài khoản giao dịch hợp lệ theo Thông tư 25/2025/TT-NHNN
Thống đốc Ngân hàng Nhà nước Việt Nam đã chính thức ban hành Thông tư 25/2025/TT-NHNN vào ngày 31/8/2025. Thông tư này sửa đổi, bổ sung cho Thông tư 17/2024/TT-NHNN liên quan đến việc mở và sử dụng tài khoản thanh toán tại các tổ chức cung ứng dịch vụ thanh toán.
Cụ thể, việc bổ sung điểm c1 vào sau điểm c khoản 1 Điều 13 Thông tư 17/2024/TT-NHNN đã đưa ra quy chuẩn thống nhất về số hiệu và tên tài khoản thanh toán như sau:
- Đối với tài khoản cá nhân: Tên hiển thị phải hoàn toàn trùng khớp với thông tin họ và tên ghi trên giấy tờ tùy thân hợp lệ của khách hàng.
- Đối với tài khoản tổ chức (bao gồm doanh nghiệp, cơ quan): Tên tài khoản bắt buộc phải bao gồm tên đầy đủ của tổ chức được ghi nhận trên Giấy phép thành lập, Quyết định thành lập, Giấy chứng nhận đăng ký doanh nghiệp hoặc các tài liệu chứng minh hoạt động hợp pháp khác.
- Đối với tài khoản chung: Phía ngân hàng hoặc chi nhánh ngân hàng nước ngoài sẽ đặt tên dựa trên cơ sở hiển thị rõ ràng tên của tất cả các chủ tài khoản, đảm bảo tuyệt đối không trùng lặp với bất kỳ cá nhân hay tổ chức nào khác.
Quy định này chính thức có hiệu lực thi hành từ ngày 01/3/2026. Đồng nghĩa với việc, bắt đầu từ cột mốc này, tài khoản ngân hàng phục vụ giao dịch thương mại của hộ kinh doanh phải được tiến hành mở và đứng tên chuẩn xác theo Giấy chứng nhận đăng ký hộ kinh doanh đã được cơ quan nhà nước cấp phép.
Hoạt động trên các nền tảng Thương mại điện tử: Quy định kê khai thuế
Khi đã nằm trong danh sách hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng, các cơ sở kinh doanh online trên Shopee, Lazada, TikTok Shop,… cần đặc biệt lưu ý về cơ chế nộp thuế. Quyết định 3389/QĐ-BTC năm 2025 đã làm rõ trách nhiệm của các sàn TMĐT:
- Trường hợp sàn TMĐT có chức năng thanh toán trực tuyến: Sàn sẽ chịu trách nhiệm trực tiếp trong việc khấu trừ, kê khai và nộp thay thuế GTGT, thuế TNCN theo tỷ lệ % ấn định trên doanh thu của gian hàng. Nếu tổng doanh thu đến cuối năm của cơ sở dưới 200 triệu đồng, cơ quan thuế sẽ tiến hành quy trình xử lý hoàn trả số tiền nộp thừa mà sàn đã nộp thay trước đó.
- Trường hợp sàn TMĐT không có chức năng thanh toán trực tiếp: Chủ cơ sở/cá nhân phải tự mình thực hiện nghĩa vụ kê khai, nộp thuế theo từng lần phát sinh giao dịch, hoặc làm báo cáo theo tháng/quý dựa trên quy định của nhóm doanh thu tương ứng.
Dự thảo mới nhất về cách tính thuế áp dụng từ năm 2026
Bên cạnh Quyết định 3389, Bộ Tài chính mới đây đã công bố Dự thảo lần 2 về phương pháp tính thuế mới, đưa ra những thay đổi mang tính đột phá cho các mô hình kinh doanh nhỏ lẻ. Dự thảo này phân chia lại các nhóm đối tượng chịu thuế thành 4 cấp độ, đồng thời nâng mức giới hạn miễn thuế.
Cập nhật tiêu chí 4 nhóm chịu thuế và sử dụng hóa đơn
- Nhóm 1 (Doanh thu dưới 500 triệu đồng/năm): Cơ sở thuộc nhóm này được hoàn toàn miễn thuế TNCN và không chịu thuế GTGT. Đặc biệt, nhóm này không bị bắt buộc sử dụng hóa đơn điện tử. Điều này giảm tải áp lực tài chính cực lớn cho những người buôn bán nhỏ lẻ.
- Nhóm 2 (Doanh thu từ trên 500 triệu đồng đến dưới 3 tỷ đồng/năm): Áp dụng phương pháp tính thuế trực tiếp trên doanh thu đối với thuế GTGT. Về thuế TNCN, cơ sở có thể chọn 1 trong 2 cách: (Doanh thu – Ngưỡng chịu thuế) x Tỷ lệ tính thuế; hoặc (Doanh thu – Chi phí hợp lý) x Thuế suất 15%. Về hóa đơn, nếu doanh thu trên 1 tỷ đồng thì bắt buộc dùng hóa đơn điện tử, dưới 1 tỷ đồng thì thuộc diện khuyến khích.
- Nhóm 3 (Doanh thu từ 3 tỷ đồng đến dưới 50 tỷ đồng/năm): Bắt buộc sử dụng hóa đơn điện tử 100%. Thuế GTGT tính theo tỷ lệ % nhân doanh thu. Thuế TNCN được áp dụng công thức: (Doanh thu – Chi phí) x Thuế suất 17%.
- Nhóm 4 (Doanh thu trên 50 tỷ đồng/năm): Cũng nằm trong diện bắt buộc sử dụng hệ thống hóa đơn điện tử. Thuế TNCN áp dụng mức cao nhất: (Doanh thu – Chi phí) x Thuế suất 20%.
Như vậy, thông tin CHÍNH THỨC đáng chú ý nhất từ dự thảo này là mức doanh thu không phải nộp thuế của hộ kinh doanh đã được đề xuất nâng lên dưới 500 triệu đồng (thay vì mức cũ).

Kế hoạch “60 ngày cao điểm” chuyển đổi từ thuế khoán sang kê khai
Để chuẩn bị cho hàng loạt quy định mới, bao gồm việc quản lý hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng, Tổng cục Thuế đã ra Quyết định 3352/QĐ-CT năm 2025 ban hành kế hoạch thực thi chiến dịch 60 ngày cao điểm.
Phạm vi và thời gian triển khai
Chiến dịch này sẽ được diễn ra trên phạm vi toàn quốc. Cơ quan thuế sẽ đưa trọng tâm xuống cấp cơ sở, tập trung cao độ vào những địa bàn đang tồn tại số lượng lớn hộ nộp thuế khoán như: mạng lưới chợ truyền thống, các tuyến phố chuyên doanh thương mại, khu vực tập trung đông đúc cơ sở lưu trú, khách sạn nhỏ,… Thời gian thực thi: Kéo dài đúng 60 ngày, khởi động từ 01/11/2025 và kết thúc vào 30/12/2025.
08 nhiệm vụ trọng tâm cơ quan Thuế sẽ thực hiện
- Hoàn thiện thể chế chính sách: Tạo ra sự đồng bộ tối đa giữa các cấp Bộ, Ngành, UBND và Cơ quan thuế nhằm thúc đẩy quá trình chuyển đổi số, xây dựng cơ sở dữ liệu tích hợp minh bạch.
- Tuyên truyền và hỗ trợ đa kênh: Cơ quan nhà nước sẽ thông qua báo chí, truyền hình, Zalo, Tiktok… để phát đi thông điệp: “60 ngày hành động – Chuyển đổi thực chất – Nâng tầm hộ kinh doanh kê khai, minh bạch, hiện đại”. Các chương trình hỗ trợ miễn phí phần mềm kế toán, hướng dẫn dùng hóa đơn điện tử từ máy tính tiền sẽ được thiết kế riêng cho từng đặc thù ngành nghề.
- Chuẩn hóa dữ liệu: Rà soát lại toàn bộ danh sách cơ sở kinh doanh trên địa bàn, phân loại chính xác theo quy mô doanh thu để có phương án hỗ trợ đúng nhóm đối tượng.
- Hướng dẫn nghiệp vụ “1 chạm”: Triển khai các điểm hỗ trợ lưu động trực tiếp tại chợ truyền thống. Cán bộ thuế sẽ thực hiện “cầm tay chỉ việc”, đảm bảo xử lý triệt để 100% vướng mắc về mặt thủ tục ngay tại cơ sở.
- Củng cố hạ tầng CNTT: Hỗ trợ chủ cơ sở cài đặt thành thạo ứng dụng Etax Mobile để tra cứu, nộp thuế mọi lúc mọi nơi; hướng dẫn chi tiết các tình huống phát hành hóa đơn điện tử.
- Tăng cường nghiệp vụ giám sát: Kiểm tra chéo dữ liệu hóa đơn để phát hiện sự chênh lệch doanh thu. Cơ quan chức năng sẽ kiên quyết xử lý các hành vi cố tình gian lận, giấu doanh thu để trốn tránh việc nâng nhóm quản lý hoặc các cơ sở không xuất hóa đơn cho khách hàng.
- Đánh giá và báo cáo liên tục: Các đơn vị thuế phải có báo cáo cập nhật tiến độ vào trước 16h00 thứ Sáu hàng tuần.
- Tổng kết, khen thưởng minh bạch: Biểu dương các tập thể, cá nhân hoàn thành tốt kế hoạch chuyển đổi, công khai tỷ lệ hộ kê khai thành công trên Trang thông tin điện tử của ngành Thuế.
Xây dựng hồ sơ tài chính minh bạch – Bàn đạp vững chắc để tiếp cận vốn vay
Việc nắm rõ hộ kinh doanh nào bắt buộc có tài khoản ngân hàng riêng không chỉ đơn thuần là tuân thủ pháp luật mà còn là bước chuyển mình cực kỳ chuyên nghiệp trong khâu quản lý tài chính. Khi doanh thu, chi phí, dòng tiền vào/ra được ghi nhận rõ ràng trên hệ thống sao kê ngân hàng và phần mềm kế toán, cơ sở kinh doanh đã tự xây dựng cho mình một bộ hồ sơ tín dụng vô cùng uy tín.
Thay vì quản lý bằng sổ tay cá nhân thiếu bằng chứng xác thực, dòng tiền minh bạch qua tài khoản định danh sẽ giúp các tổ chức tín dụng dễ dàng thẩm định năng lực trả nợ. Nếu bạn đang có kế hoạch nhập thêm nguồn hàng lớn, mở rộng mặt bằng mặt bằng hoặc đầu tư trang thiết bị mới mà nguồn vốn tự có còn hạn chế, một bộ hồ sơ chứng minh dòng tiền đẹp chính là chiếc chìa khóa vàng.
Thấu hiểu những khó khăn trong quá trình hoàn thiện hồ sơ tín dụng, đội ngũ chuyên gia tài chính tại HC247 cung cấp trực tiếp Dịch vụ hồ sơ vay ngân hàng chuyên nghiệp. Chúng tôi sẽ phân tích chi tiết dòng tiền từ tài khoản hộ kinh doanh của bạn, tư vấn cơ cấu lại nguồn vốn và chuẩn bị bộ hồ sơ đạt chuẩn, giúp nâng tỷ lệ xét duyệt giải ngân lên mức tối đa với lãi suất ưu đãi nhất từ các ngân hàng đối tác.

Giải pháp toàn diện cho hộ kinh doanh trong giai đoạn chuyển đổi luật pháp tại HC247
Sự thay đổi đồng loạt từ quy định mở tài khoản, xóa bỏ thuế khoán, bắt buộc áp dụng hóa đơn điện tử cho đến phương pháp tính thuế mới đòi hỏi các chủ cơ sở phải có kiến thức chuyên môn vững vàng. Việc sai sót trong khâu thiết lập ban đầu không chỉ gây mất thời gian mà còn tiềm ẩn rủi ro bị cơ quan chức năng xử phạt vi phạm hành chính rất nặng.
Thay vì tự mình chật vật nghiên cứu hệ thống văn bản luật phức tạp, việc đồng hành cùng một đơn vị tư vấn pháp lý và kế toán chuyên nghiệp là giải pháp an toàn, tối ưu chi phí nhất. HC247 tự hào là hệ thống hỗ trợ doanh nghiệp và hộ kinh doanh hàng đầu, cam kết mang đến những dịch vụ chuẩn xác theo hệ thống thông tin pháp lý mới nhất.
Dù bạn đang băn khoăn về thủ tục chuyển đổi mô hình thuế, cách xuất hóa đơn điện tử sao cho hợp lệ, hay cần một giải pháp trọn gói về Dịch vụ hồ sơ vay ngân hàng, đội ngũ luật sư và kế toán trưởng tại HC247 luôn sẵn sàng hỗ trợ 24/7.
Thông tin liên hệ tư vấn chuyên sâu:
CÔNG TY TNHH HC247
- Địa chỉ: 64/32/82 đường 8, phường Hiệp Bình, TP.Thủ Đức, TP.HCM, Việt Nam.
- Website: https://hc247.vn/
- Hotline: 0973.567.234
- Email: ketoan@hc247.vn
Hãy liên hệ ngay hôm nay để quá trình kinh doanh của bạn luôn thông suốt, an toàn pháp lý và tối ưu hóa mọi nguồn lực tài chính!