
Nếu ghi sai ngày, sai tài khoản đối ứng hoặc bỏ sót một dòng Nợ/Có, sai lệch sẽ đi tiếp từ sổ Nhật ký chung sang Sổ Cái và báo cáo tài chính. Vì vậy, kế toán không chỉ cần tải đúng biểu mẫu mà còn phải hiểu dữ liệu của từng cột và cách kiểm tra sau khi ghi.
Bài viết này sẽ hướng dẫn sử dụng mẫu sổ Nhật ký chung theo Thông tư 99 và cách ghi theo quy trình thực tế: từ kiểm tra chứng từ, định khoản, nhập từng dòng đến đối chiếu cuối kỳ. Nội dung phù hợp với kế toán đang chuẩn bị áp dụng chế độ kế toán doanh nghiệp mới từ năm tài chính 2026.
Tải đúng mẫu S03a-DN, tránh nhầm với Nhật ký – Chứng từ
Sổ Nhật ký chung áp dụng theo Mẫu số S03a-DN, Phần A Phụ lục III ban hành kèm Thông tư 99/2025/TT-BTC. Mẫu gồm thông tin đơn vị, năm ghi sổ, đơn vị tính và các cột phản ánh ngày ghi sổ, chứng từ, diễn giải, tài khoản đối ứng, số phát sinh Nợ và Có.
Khi tìm mẫu trên mạng, cần phân biệt 2 khái niệm:
- Sổ Nhật ký chung: sử dụng Mẫu S03a-DN, ghi nghiệp vụ theo thời gian và quan hệ đối ứng tài khoản để làm căn cứ ghi Sổ Cái.
- Nhật ký – Chứng từ: là một hình thức kế toán khác, sử dụng hệ thống Nhật ký – Chứng từ, Bảng kê, Sổ Cái và sổ chi tiết; các Nhật ký – Chứng từ được đánh số từ 1 đến 10.
Chỉ khác một dấu gạch nối nhưng biểu mẫu và trình tự ghi sổ không giống nhau. Doanh nghiệp đang áp dụng hình thức Nhật ký chung không nên tải các mẫu S04a1-DN đến S04a10-DN để thay cho S03a-DN.

Mẫu sổ Nhật ký chung theo Thông tư 99 dùng để làm gì?
Sổ Nhật ký chung ghi các nghiệp vụ kinh tế, tài chính theo trình tự thời gian, đồng thời thể hiện quan hệ đối ứng tài khoản. Số liệu trên sổ là căn cứ chuyển vào Sổ Cái.
Có thể hình dung luồng dữ liệu như sau: chứng từ đã kiểm tra → định khoản → sổ Nhật ký chung → Sổ Cái → Bảng cân đối số phát sinh → báo cáo tài chính. Sổ Nhật ký chung không thay thế chứng từ hoặc sổ chi tiết.
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Doanh nghiệp cần dùng đúng hệ thống tài khoản, biểu mẫu và quy trình ghi sổ tương ứng; có thể tra cứu thêm toàn văn Thông tư 99/2025/TT-BTC trên HC247.
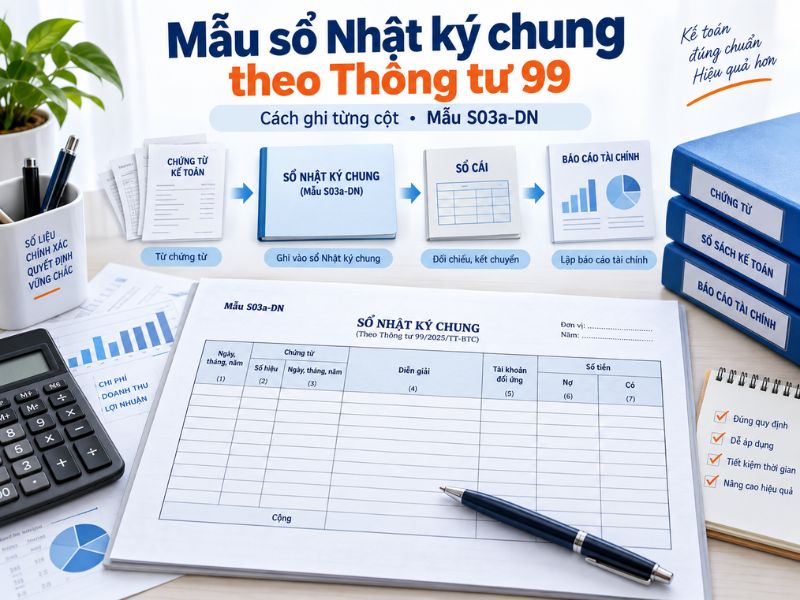
Cách ghi từng cột trên Mẫu S03a-DN
Phần quan trọng nhất của mẫu sổ Nhật ký chung theo Thông tư 99 và cách ghi là xác định đúng dữ liệu đưa vào từng cột.
| Cột | Nội dung cần ghi | Điểm cần kiểm tra |
| A | Ngày, tháng ghi sổ | Là ngày kế toán thực hiện ghi sổ, không mặc nhiên trùng ngày hóa đơn |
| B, C | Số hiệu và ngày, tháng của chứng từ | Đối chiếu đúng chứng từ làm căn cứ hạch toán |
| D | Tóm tắt nội dung nghiệp vụ | Viết ngắn gọn nhưng đủ đối tượng, nội dung thu–chi, mua–bán hoặc điều chỉnh |
| E | Đánh dấu nghiệp vụ đã ghi Sổ Cái | Chỉ đánh dấu sau khi dữ liệu đã được chuyển sang Sổ Cái |
| G | Số thứ tự dòng | Đánh liên tục để truy vết từng dòng định khoản |
| H | Số hiệu tài khoản đối ứng | Ghi tài khoản Nợ trước, tài khoản Có sau; mỗi tài khoản một dòng |
| 1 | Số tiền phát sinh Nợ | Tổng Nợ của bút toán phải bằng tổng Có |
| 2 | Số tiền phát sinh Có | Không ghi gộp sai tài khoản chỉ để cân số |
Cuối mỗi trang phải cộng số phát sinh lũy kế để chuyển sang trang sau; đầu trang tiếp theo ghi số cộng của trang trước chuyển sang.
Quy trình ghi sổ Nhật ký chung từ một chứng từ thực tế
Thay vì nhập lần lượt từ trái sang phải ngay khi nhận hóa đơn, kế toán nên xử lý theo 5 bước dưới đây:
Bước 1: Kiểm tra căn cứ ghi sổ
Kiểm tra tên đơn vị, ngày, số tiền, nội dung, phê duyệt cần thiết và tài liệu kèm theo. Chứng từ chưa đủ căn cứ không nên đưa thẳng vào sổ.
Bước 2: Xác định bản chất nghiệp vụ
Xác định khoản phát sinh là tài sản, nợ phải trả, vốn, doanh thu hay chi phí; đồng thời xem có phải theo dõi theo khách hàng, nhà cung cấp, hợp đồng hoặc mã hàng hay không.
Bước 3: Lập định khoản Nợ – Có
Chọn tài khoản theo Phụ lục II. Mã trên sổ Nhật ký chung phải thống nhất với danh mục trên phần mềm và Sổ Cái. Có thể đối chiếu Phụ lục II Thông tư 99 trước khi nhập bút toán mới.
Bước 4: Ghi từng tài khoản trên một dòng
Mỗi tài khoản được thể hiện trên một dòng. Tài khoản ghi Nợ đặt trước, tài khoản ghi Có đặt sau, số tiền đi vào đúng cột 1 hoặc cột 2.
Bước 5: Chuyển Sổ Cái và đối chiếu
Sau khi chuyển số liệu sang Sổ Cái, đánh dấu tại cột E. Cuối kỳ, cộng phát sinh Nợ, Có và kiểm tra tính liên tục của chứng từ, số dòng, số trang.
Ví dụ cách ghi Mẫu S03a-DN
Giả sử ngày 05/01/2026, doanh nghiệp mua văn phòng phẩm dùng ngay, giá chưa thuế GTGT là 10.000.000 đồng, thuế suất 10%, đã thanh toán bằng tiền mặt. Giả định hóa đơn hợp pháp và khoản thuế đủ điều kiện khấu trừ, kế toán định khoản:
- Nợ TK 642: 10.000.000 đồng;
- Nợ TK 1331: 1.000.000 đồng;
- Có TK 111: 11.000.000 đồng.
Cách thể hiện rút gọn trên sổ Nhật ký chung:
| Ngày ghi sổ | Số CT | Ngày CT | Diễn giải | TK đối ứng | Nợ | Có |
| 05/01/2026 | PC001 | 05/01/2026 | Mua văn phòng phẩm dùng tại bộ phận quản lý | 642 | 10.000.000 | |
| Thuế GTGT đầu vào được khấu trừ | 1331 | 1.000.000 | ||||
| Thanh toán bằng tiền mặt | 111 | 11.000.000 |
Một chứng từ không đồng nghĩa với một dòng trên sổ. Tổng Nợ 11.000.000 đồng phải bằng tổng Có 11.000.000 đồng; thông tin trên sổ phải truy ngược được về hồ sơ gốc.

Các phép đối chiếu trước khi khóa sổ
Tổng Nợ bằng tổng Có chưa chắc đã đúng tài khoản hoặc không ghi trùng. Trước khi khóa sổ, cần kiểm tra:
- Đối chiếu chứng từ: mọi dòng trên sổ Nhật ký chung phải có chứng từ hoặc bảng tổng hợp hợp lệ làm căn cứ.
- Đối chiếu cân đối: tổng phát sinh Nợ trên sổ Nhật ký chung phải bằng tổng phát sinh Có.
- Đối chiếu Sổ Cái: tổng phát sinh của từng tài khoản phải khớp dữ liệu đã chuyển sang Sổ Cái.
- Đối chiếu sổ chi tiết: công nợ, tiền, kho, tài sản và thuế phải khớp với bảng tổng hợp chi tiết liên quan.
Lỗi thường gặp là nhầm ngày chứng từ với ngày ghi sổ, ghi Nợ và Có chung một dòng, bỏ cột đánh dấu vào Sổ Cái, ghi lặp nghiệp vụ trong Nhật ký đặc biệt hoặc sửa số liệu không để lại dấu vết.

HC247 hỗ trợ hoàn thiện sổ sách theo Thông tư 99
Để sổ Nhật ký chung sử dụng được khi lập báo cáo tài chính hoặc giải trình, doanh nghiệp còn phải chuẩn hóa chứng từ, tài khoản, sổ chi tiết và Sổ Cái.
HC247 hỗ trợ rà soát chứng từ, thiết lập tài khoản, hạch toán nghiệp vụ, đối chiếu số liệu và hoàn thiện bộ sổ kế toán theo tình trạng thực tế của doanh nghiệp. Khách hàng có thể tham khảo dịch vụ sổ sách kế toán hoặc dịch vụ làm báo cáo tài chính để lựa chọn phạm vi hỗ trợ phù hợp.
Sau khi hoàn tất, HC247 tiếp tục hỗ trợ doanh nghiệp kiểm tra dữ liệu và giải đáp các vướng mắc phát sinh trong quá trình sử dụng sổ.
Nắm rõ mẫu sổ Nhật ký chung theo Thông tư 99 và cách ghi sẽ giúp kế toán ghi nhận nghiệp vụ đúng trình tự, hạn chế sai tài khoản và thuận tiện khi đối chiếu với Sổ Cái, sổ chi tiết và báo cáo tài chính. Doanh nghiệp cần đặc biệt lưu ý sử dụng đúng Mẫu S03a-DN, ghi riêng từng tài khoản Nợ – Có và kiểm tra số liệu trước khi khóa sổ.
Nếu chưa có nhân sự kế toán chuyên trách hoặc cần rà soát lại hệ thống sổ sách theo chế độ mới, HC247 hỗ trợ kiểm tra chứng từ, hạch toán nghiệp vụ, hoàn thiện sổ kế toán và lập báo cáo tài chính phù hợp với tình hình thực tế của doanh nghiệp. Sau khi bàn giao, chúng tôi tiếp tục đồng hành và giải đáp các vướng mắc phát sinh trong quá trình vận hành.
Cần hỗ trợ rà soát và hoàn thiện sổ sách theo Thông tư 99?
HC247 hỗ trợ doanh nghiệp kiểm tra chứng từ, hạch toán nghiệp vụ, đối chiếu số liệu, hoàn thiện sổ kế toán và rà soát báo cáo tài chính theo tình trạng thực tế.
CÔNG TY TNHH HC247
Địa chỉ: 64/32/82 Đường 8, Phường Hiệp Bình, TP.HCM, Việt Nam
Hotline: 0973.567.234 (Mr. May)
Email: ketoan@hc247.vn
Website: hc247.vn





