Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào là câu hỏi nhiều doanh nghiệp đặt ra khi chuẩn bị chuyển đổi chế độ kế toán. Theo Điều 31 Thông tư 99/2025/TT-BTC, văn bản có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Như vậy, doanh nghiệp không chỉ cần nhớ một mốc thời gian mà còn phải xác định đúng niên độ kế toán của mình để chọn chế độ áp dụng.
Thông tư mới được Bộ Tài chính ban hành ngày 27/10/2025, hướng dẫn về chứng từ, tài khoản, sổ kế toán và báo cáo tài chính. Doanh nghiệp còn phải rà soát quy trình phê duyệt, kiểm soát nội bộ và phần mềm kế toán.
Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào?
Câu trả lời chính xác là từ ngày 01/01/2026. Đồng thời, Thông tư 99 được áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Để hiểu đúng quy định này, doanh nghiệp có thể đối chiếu theo từng trường hợp:
| Trường hợp | Chế độ kế toán áp dụng |
| Báo cáo tài chính cho năm 2025, từ 01/01/2025 đến 31/12/2025 | Tiếp tục áp dụng chế độ kế toán đang áp dụng cho năm 2025 |
| Năm tài chính bắt đầu ngày 01/01/2026 | Áp dụng Thông tư 99/2025/TT-BTC |
| Năm tài chính bắt đầu sau ngày 01/01/2026, chẳng hạn ngày 01/04/2026 | Áp dụng Thông tư 99 từ đầu niên độ đó |
| Năm tài chính đã bắt đầu trước ngày 01/01/2026 | Không chuyển đổi giữa niên độ chỉ vì đến ngày 01/01/2026; cần căn cứ chế độ đang áp dụng cho niên độ đã bắt đầu |
Điểm cần nhớ khi tìm hiểu Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào là mốc áp dụng gắn với ngày bắt đầu năm tài chính, không phải ngày lập hoặc ngày nộp báo cáo tài chính. Vì vậy, báo cáo tài chính năm 2025 dù được lập và nộp trong năm 2026 vẫn không tự động chuyển sang mẫu của Thông tư 99.
Thông tư 99 thay thế những văn bản nào?
Từ mốc hiệu lực nêu trên, Thông tư 99 thay thế Thông tư 200/2014/TT-BTC và các văn bản sửa đổi, bổ sung liên quan gồm Thông tư 75/2015/TT-BTC, Thông tư 53/2016/TT-BTC; đồng thời thay thế Thông tư 195/2012/TT-BTC hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
Riêng hướng dẫn kế toán đối với doanh nghiệp nhà nước thực hiện cổ phần hóa tại Điều 128 Thông tư 200 tiếp tục được áp dụng đến khi có văn bản thay thế. Đơn vị thuộc trường hợp này cần kiểm tra điều khoản chuyển tiếp liên quan.
Thông tư 99 hướng dẫn chế độ kế toán, còn nghĩa vụ thuế với ngân sách nhà nước vẫn được xác định theo pháp luật thuế. Số liệu kế toán là cơ sở quan trọng để kê khai, nhưng không nên mặc định rằng mọi nguyên tắc ghi nhận kế toán đều đồng nhất với cách xác định chi phí được trừ hoặc nghĩa vụ thuế.
Sau ngày 01/01/2026, doanh nghiệp cần thay đổi những gì?
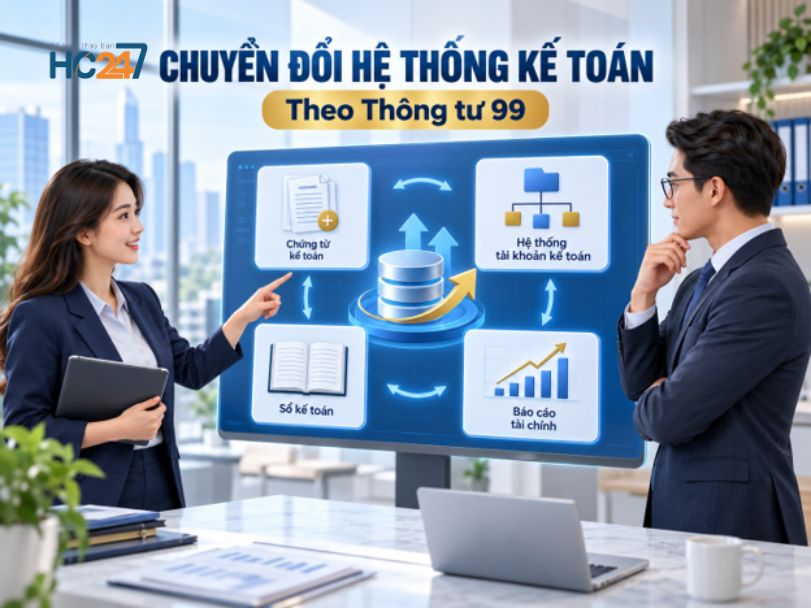
Thay vì rà soát Thông tư theo từng điều khoản rời rạc, doanh nghiệp nên đi theo dòng chảy của một nghiệp vụ: phát sinh giao dịch, lập chứng từ, ghi nhận tài khoản, vào sổ, khóa sổ và lên báo cáo tài chính.
Rà lại quy chế quản trị và kiểm soát nội bộ
Thông tư 99 nhấn mạnh trách nhiệm của doanh nghiệp trong việc xây dựng quy chế quản trị nội bộ hoặc tài liệu tương đương, đồng thời tổ chức kiểm soát nội bộ. Quy chế cần phân định rõ ai tạo lập giao dịch, ai phê duyệt, ai ghi sổ, ai kiểm tra và ai chịu trách nhiệm cuối cùng.
Đây là phần dễ bị bỏ sót nếu doanh nghiệp chỉ quan tâm Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào rồi cập nhật danh mục tài khoản. Hệ thống chỉ vận hành an toàn khi quyền hạn và luồng chứng từ được quy định rõ.
Lập bảng chuyển đổi hệ thống tài khoản
Doanh nghiệp cần đối chiếu tài khoản đang dùng với hệ thống mới, xác định tài khoản đổi tên, bổ sung, ngừng sử dụng hoặc cần mở chi tiết. Đáng chú ý có TK 215 – Tài sản sinh học và TK 82112 – Chi phí thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu.
Doanh nghiệp được chủ động sửa đổi, bổ sung tài khoản nhưng phải phân loại đúng bản chất kinh tế, không trùng lặp và không làm sai lệch báo cáo tài chính. Nếu có sửa đổi, doanh nghiệp phải ban hành Quy chế hạch toán kế toán hoặc tài liệu tương đương.
Doanh nghiệp chưa có nhân sự chuyên trách có thể sử dụng dịch vụ sổ sách kế toán để rà soát dữ liệu, chuẩn hóa cách hạch toán và hạn chế sai lệch khi chuyển đổi số dư.
Kiểm tra chứng từ, sổ kế toán và luồng phê duyệt
Doanh nghiệp được thiết kế thêm hoặc sửa đổi biểu mẫu chứng từ, sổ kế toán nhưng phải bảo đảm thông tin đầy đủ, trung thực, minh bạch và có thể đối chiếu. Nội dung thay đổi cùng trách nhiệm lập – ký – kiểm tra cần được ban hành trong quy chế hạch toán trước khi áp dụng.
Cập nhật phần mềm và chạy thử báo cáo
Phần mềm cần được kiểm tra ở bốn lớp: danh mục tài khoản, quy tắc định khoản, biểu mẫu sổ và chỉ tiêu báo cáo tài chính. Kế toán nên chạy thử dữ liệu, đối chiếu phát sinh, số dư và đường dẫn số liệu từ sổ lên báo cáo.
Người quản lý, người điều hành, kế toán trưởng hoặc người phụ trách kế toán cùng các cá nhân liên quan vẫn phải chịu trách nhiệm về tính chính xác, trung thực của thông tin do phần mềm cung cấp. Vì vậy, “phần mềm đã cập nhật Thông tư 99” chưa đủ để thay thế bước nghiệm thu dữ liệu.
Chuẩn bị bộ báo cáo tài chính mới
Hệ thống gồm Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bản thuyết minh báo cáo tài chính. Một số chỉ tiêu được cập nhật; doanh nghiệp không đáp ứng giả định hoạt động liên tục có bộ mẫu riêng.
Trước khi khóa sổ, kế toán nên lập bảng ánh xạ giữa số dư tài khoản và từng chỉ tiêu báo cáo, kiểm tra số liệu so sánh, giao dịch nội bộ và nội dung thuyết minh. HC247 có thể hỗ trợ qua dịch vụ làm báo cáo tài chính khi doanh nghiệp cần rà soát toàn bộ hồ sơ trước khi nộp.
Lộ trình áp dụng Thông tư 99 theo 4 bước
Bước 1: Chốt phạm vi áp dụng
Xác định năm tài chính, chế độ hiện tại, đơn vị trực thuộc và nghiệp vụ đặc thù. Đây là cách trả lời Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào đối với chính doanh nghiệp.
Bước 2: Lập danh sách chênh lệch
So sánh hệ thống hiện tại theo sáu nhóm: quy chế, chứng từ, tài khoản, sổ, phần mềm và báo cáo; giao người phụ trách và thời hạn cho từng việc.
Bước 3: Ban hành quy chế và cấu hình phần mềm
Hoàn thiện tài liệu nội bộ, cấu hình hệ thống, phân quyền người dùng và hướng dẫn nhân sự.
Bước 4: Chạy thử và lưu hồ sơ
Kiểm tra số dư, báo cáo quản trị, báo cáo tài chính; lưu bảng chuyển đổi, biên bản nghiệm thu, quyết định và tài liệu hướng dẫn.

Những lỗi dễ gặp khi bắt đầu áp dụng Thông tư 99
- Dùng mẫu báo cáo mới cho năm tài chính 2025 chỉ vì báo cáo được lập trong năm 2026.
- Chỉ đổi tên tài khoản mà không ánh xạ số dư, quy tắc định khoản và chỉ tiêu báo cáo.
- Tự sửa chứng từ, tài khoản hoặc sổ nhưng không ban hành quy chế hạch toán.
- Tin hoàn toàn vào bản cập nhật phần mềm mà không chạy thử và đối chiếu.
- Không rà soát dữ liệu của chi nhánh, đơn vị trực thuộc và giao dịch nội bộ.
- Nhầm nguyên tắc kế toán với quy định xác định nghĩa vụ thuế.
Nếu doanh nghiệp chưa bố trí kế toán trưởng hoặc cần người kiểm soát quá trình chuyển đổi, dịch vụ kế toán trưởng có thể hỗ trợ xây dựng quy trình, kiểm tra số liệu và tổ chức công tác kế toán phù hợp quy mô hoạt động.
HC247 hỗ trợ doanh nghiệp áp dụng Thông tư 99
Sau khi xác định Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào, phần quan trọng hơn là biến yêu cầu pháp lý thành quy trình có thể vận hành. HC247 hỗ trợ doanh nghiệp rà soát hệ thống tài khoản, chứng từ, sổ kế toán, dữ liệu phần mềm và bộ báo cáo tài chính theo phạm vi hồ sơ thực tế.
Chúng tôi tiếp nhận thông tin, xác định đầu việc, thống nhất quy trình và chi phí trước khi thực hiện. Sau khi hoàn tất, HC247 tiếp tục hỗ trợ giải đáp các vấn đề phát sinh trong quá trình doanh nghiệp vận hành hệ thống mới.
Thông tin liên hệ HC247:
- Công ty TNHH HC247
- Địa chỉ: 64/32/82 đường 8, phường Hiệp Bình, TP.HCM, Việt Nam
- Hotline: 0973 567 234
- Email: ketoan@hc247.vn
- Website: hc247.vn