
Theo dõi lịch nộp thuế doanh nghiệp không đơn giản là ghi nhớ một ngày cố định trong tháng. Có nghĩa vụ khai theo tháng, có nghĩa vụ khai theo quý, có khoản chỉ tạm nộp tiền thuế và có hồ sơ phải chờ đến khi kết thúc năm tài chính mới quyết toán.
Từ ngày 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 chính thức có hiệu lực và Nghị định 252/2026/NĐ-CP quy định cụ thể các mốc thời hạn nộp hồ sơ khai thuế. Vì vậy, doanh nghiệp và bộ phận kế toán nên rà soát lại lịch công việc thay vì tiếp tục áp dụng máy móc lịch cũ.
Dưới đây, HC247 tổng hợp các mốc quan trọng và cách xây dựng lịch thuế thực tế để doanh nghiệp dễ theo dõi, hạn chế bỏ sót nghĩa vụ.
Trước khi xem lịch nộp thuế, cần phân biệt 4 loại thời hạn
Một trong những nguyên nhân khiến doanh nghiệp dễ nhầm hạn là gom tất cả vào khái niệm “ngày nộp thuế”. Thực tế, kế toán nên tách rõ hạn nộp hồ sơ khai thuế, hạn nộp tiền thuế, thời hạn tạm nộp và thời hạn quyết toán năm.
Theo Điều 10 Nghị định 252/2026/NĐ-CP, từ ngày 01/07/2026, thời hạn nộp hồ sơ khai thuế được xác định theo kỳ khai như sau:
| Hình thức khai | Thời hạn thông thường |
| Theo từng lần phát sinh | Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế |
| Theo tháng | Chậm nhất ngày 20 của tháng tiếp theo |
| Theo quý | Chậm nhất ngày cuối cùng của tháng đầu tiên của quý tiếp theo |
| Theo năm | Chậm nhất ngày cuối cùng của tháng đầu tiên của năm tiếp theo |
| Quyết toán năm | Chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán |
Nếu ngày cuối cùng của thời hạn rơi vào ngày nghỉ theo quy định thì hạn được chuyển sang ngày làm việc liền kề sau ngày nghỉ đó. Đây là chi tiết kế toán nên kiểm tra từng kỳ thay vì chỉ cài lịch cố định theo ngày.

Lịch nộp thuế doanh nghiệp đối với thuế GTGT
Thuế giá trị gia tăng là nghĩa vụ xuất hiện thường xuyên nhất đối với phần lớn doanh nghiệp đang hoạt động.
Doanh nghiệp khai thuế GTGT theo tháng
Nếu thuộc trường hợp kê khai theo tháng, hạn nộp hồ sơ khai thuế là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. Ví dụ, hồ sơ khai thuế GTGT của kỳ tháng 7/2026 có thời hạn thông thường vào ngày 20/08/2026.
Doanh nghiệp không nên đợi đến đúng ngày 20 mới tổng hợp hóa đơn. Cách làm an toàn hơn là hoàn tất đối chiếu doanh thu, hóa đơn đầu vào, đầu ra và chứng từ thanh toán trước hạn vài ngày để còn thời gian xử lý hóa đơn sai sót.
Khi rà soát hóa đơn đầu ra, kế toán cũng cần xác định đúng thời điểm lập hóa đơn cho từng giao dịch. Doanh nghiệp có thể tham khảo thời điểm xuất hóa đơn mới nhất từ ngày 01/7/2026 theo Nghị định 254/2026/NĐ-CP để tránh lập hóa đơn sai kỳ.
Doanh nghiệp khai thuế GTGT theo quý
Nếu áp dụng kê khai theo quý thì hạn nộp hồ sơ là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Theo đó, Quý II/2026 có hạn thông thường ngày 31/07/2026; Quý III/2026 có mốc theo lịch là 31/10/2026 nhưng ngày này rơi vào thứ Bảy nên thời hạn được chuyển sang ngày làm việc tiếp theo là 02/11/2026.
Doanh nghiệp mới chưa có bộ phận kế toán ổn định có thể tham khảo dịch vụ kế toán thuế cho doanh nghiệp mới để theo dõi chứng từ, kê khai và các kỳ báo cáo ngay từ đầu.

Thuế TNCN từ tiền lương, tiền công cần theo dõi theo quý
Một thay đổi đáng chú ý trong năm 2026 là việc kê khai thuế TNCN từ tiền lương, tiền công đã được chuyển sang kê khai theo quý từ kỳ tháng 4/2026, thay vì duy trì tờ khai theo tháng như trước. Cơ quan thuế cũng đã đóng tiếp nhận trực tuyến đối với một số tờ khai TNCN theo tháng từ tháng 5/2026.
Vì vậy, trong lịch nộp thuế doanh nghiệp từ 01/7/2026, kế toán cần đặc biệt lưu ý mốc ngày cuối cùng của tháng đầu quý tiếp theo đối với hồ sơ TNCN định kỳ.
Không nên nhầm giữa khấu trừ thuế TNCN tại thời điểm trả thu nhập và thời điểm nộp hồ sơ khai thuế. Đây là hai bước liên quan nhưng không hoàn toàn đồng nhất về thời điểm thực hiện.
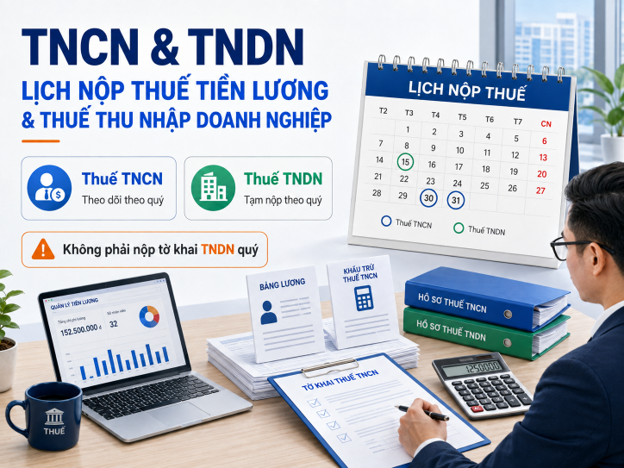
Thuế TNDN theo quý: Không phải nộp tờ khai quý
Đây là điểm rất dễ bị hiểu sai khi lập lịch thuế.
Doanh nghiệp thực hiện tạm nộp tiền thuế TNDN
Đối với thuế thu nhập doanh nghiệp, doanh nghiệp thực hiện tạm nộp số thuế TNDN theo quý, với thời hạn chậm nhất là ngày 30 của tháng đầu tiên của quý tiếp theo. Nghĩa vụ “tạm nộp thuế TNDN theo quý”, khác với việc nộp một hồ sơ quyết toán TNDN quý.
Vì vậy, khi xây dựng calendar cho phòng kế toán, nên ghi rõ “Tạm nộp TNDN” thay vì chỉ ghi “TNDN quý” để tránh nhân sự hiểu nhầm rằng cần lập một bộ hồ sơ quyết toán.
Cuối năm mới thực hiện quyết toán thuế TNDN
Hồ sơ quyết toán thuế TNDN năm được nộp chậm nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính.
Nếu doanh nghiệp sử dụng năm tài chính trùng năm dương lịch thì công việc quyết toán thường tập trung vào giai đoạn đầu năm sau. Đây cũng là thời điểm phải kiểm tra lại doanh thu, chi phí được trừ, công nợ, tài sản cố định, tiền lương và các khoản đã tạm nộp trong năm.
Trước khi lập hồ sơ quyết toán và báo cáo tài chính, kế toán cần hoàn thành các bút toán kết chuyển kế toán để xác định kết quả kinh doanh và số liệu cuối kỳ.
Với doanh nghiệp có sổ sách chưa được rà soát thường xuyên, nên thực hiện kiểm tra trước khi bước vào kỳ dịch vụ quyết toán thuế để tránh dồn toàn bộ sai lệch vào những ngày sát hạn.
Báo cáo tài chính có cùng giai đoạn cao điểm với quyết toán thuế
Bên cạnh hồ sơ quyết toán TNDN, báo cáo tài chính năm cũng là công việc quan trọng trong lịch kế toán của doanh nghiệp.
Báo cáo tài chính năm có mốc chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính. Điều đáng lưu ý là không nên đến tháng cuối cùng mới bắt đầu xử lý số liệu. Một bộ báo cáo tài chính chỉ có thể nhất quán khi sổ quỹ, ngân hàng, công nợ, tồn kho, tài sản, tiền lương, doanh thu và nghĩa vụ thuế đã được đối chiếu từ trước.
Với doanh nghiệp có nhiều chứng từ hoặc không có nhân sự chuyên môn phụ trách xuyên suốt, dịch vụ kế toán trưởng có thể hỗ trợ rà soát hệ thống sổ sách và kiểm soát các mốc báo cáo định kỳ.

HC247 hỗ trợ doanh nghiệp kiểm soát lịch thuế và sổ sách định kỳ
Việc nhớ đúng hạn chỉ là bước đầu. Để hồ sơ thuế an toàn, số liệu trên tờ khai còn phải khớp với hóa đơn, chứng từ, công nợ và hệ thống sổ kế toán.
HC247 hỗ trợ doanh nghiệp theo dõi kỳ kê khai, tổng hợp chứng từ, lập báo cáo thuế, ghi nhận sổ sách, rà soát nghĩa vụ TNDN và chuẩn bị báo cáo tài chính, quyết toán cuối năm. Đội ngũ chuyên viên của HC247 đồng thời cập nhật các thay đổi chính sách để doanh nghiệp không phải tự theo dõi từng văn bản riêng lẻ.
Với doanh nghiệp mới, doanh nghiệp chưa có kế toán chuyên trách hoặc đang gặp tình trạng sổ sách tồn đọng, chúng tôi sẽ rà soát tình trạng thực tế trước khi đề xuất phạm vi công việc và chi phí phù hợp.
Chủ động quản lý lịch nộp thuế doanh nghiệp ngay từ đầu kỳ sẽ dễ hơn rất nhiều so với xử lý hồ sơ khi đã sát hoặc quá hạn. HC247 đồng hành cùng doanh nghiệp trong cả quá trình kê khai, hoàn thiện sổ sách và xử lý các công việc thuế phát sinh sau đó.





